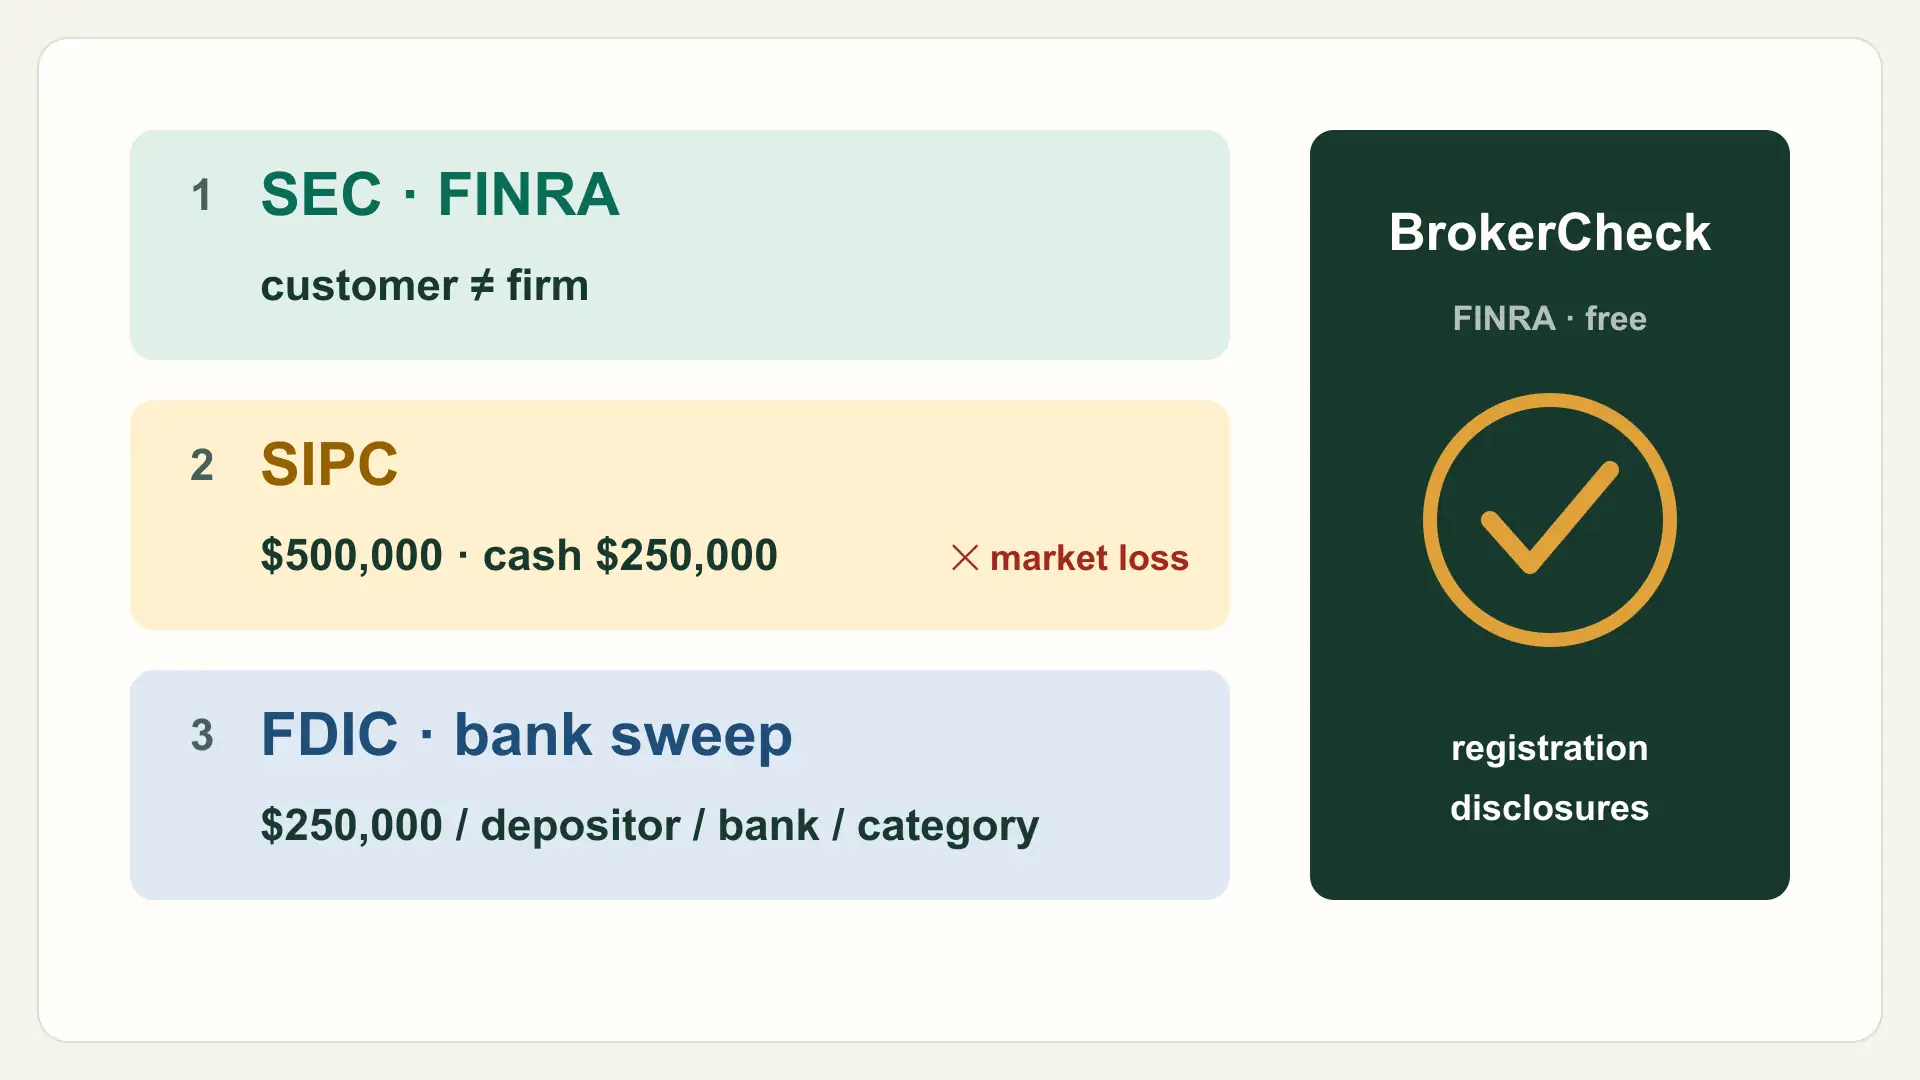
「証券口座は安全か」という問いは、実際には3つの別々の問いです。自分の資産は会社のお金と分けられているか。会社が破綻したらどうなるか。そもそも会社は実在し、登録されているか。保有資産の価値が下がる投資リスクは4つ目の問題で、これらの保護のどれも対象にしていません。このページでは、米国の証券口座について規制当局自身の説明をもとに各層を整理し、数分でできる証券会社の確認方法を示します。日本の投資者保護基金や預金保険制度は扱いません。
第1層:資産は会社の財産と分けて管理される
最初の保護は仕組みそのものです。Investor.govのSIPCに関する解説によると、証券会社はSECとFINRAの規制の下で、顧客資産を自社の事業から分別することが義務づけられています。会社が破綻しても、顧客資産は本来そのまま、破綻した事業とは別に残ります。保険のような保護が重要になるのは、主にこの分別に問題があった場合です。
第2層:加盟会社が破綻したときのSIPC
証券投資者保護公社(SIPC)は、SIPC加盟の証券会社が財務的に破綻したとき、顧客の資産を保護します。破綻した会社に預けていた株式や債券などの証券と現金の損失が対象で、上限は顧客1人あたり50万ドル(うち現金は25万ドルまで)です。SIPCは、現金のように扱われることの多いMMF(マネー・マーケット・ミューチュアル・ファンド)も証券として保護されるとしています。
SIPCは相場の保険ではありません。SIPC自身、証券の価値の下落は保護しないと説明しています。次のものも対象外です。
- 商品先物契約(特別なポートフォリオ・マージン口座を除く)、外国為替取引、商品取引に関連して保有する現金
- リミテッド・パートナーシップなどの投資契約、SECに登録されていない固定年金契約
- 証券に該当しないデジタル資産・暗号資産
第3層:銀行にスイープされた現金にはFDIC
多くの証券会社は、待機資金を提携銀行の預金に移します。Investor.govによると、銀行スイープの現金は証券会社の外で保管されるため、証券会社が破綻してもSIPCは保護しません。保護は銀行の預金保険によります。FDICは預金者ごと、FDIC加盟銀行ごと、口座名義区分ごとに25万ドルまで補償します。対象は預金だけで、株式、債券、投資信託、年金、暗号資産、米国債は、FDIC加盟銀行が提供するものでも対象外です。
利回り、利用のしやすさ、これらの保護の詳しい比較は現金スイープとMMFの比較ガイドを参照してください。
口座の各部分と保護を対応させる
| 口座の部分 | 金額 | 問題が起きたときの主な保護 | 比べる上限 |
|---|---|---|---|
| 証券会社で保有する株式・ETF・投資信託 | 400,000 | 分別管理。破綻した加盟会社で資産が不足すればSIPC | 顧客1人50万ドル(現金と合算) |
| 証券購入用に証券会社で保有する現金 | 100,000 | 分別管理、次にSIPC | 50万ドルの内数で、現金は最大25万ドル |
| A銀行にスイープされた現金 | 100,000 | A銀行のFDIC(SIPCではない) | 預金者・銀行・名義区分ごとに25万ドル |
| A銀行にある自分の普通預金 | 180,000 | A銀行のFDIC | 名義区分が同じなら同じ25万ドルに合算 |
この例では、証券会社で保有する資産はSIPCの上限内に収まります。一方、A銀行ではスイープ現金と直接の預金が同じ名義区分で合計28万ドルとなり、3万ドルがFDICの標準補償額を超えます。これはどの銀行にスイープされているか確認する理由であり、銀行や証券会社が破綻するという予測ではありません。実際の補償は口座名義、名義区分、具体的な事実によるため、この表は確認すべき点の整理に使ってください。
正規の証券会社か?入金前に確認する
これらの保護は、実在し登録された会社と取引することが前提です。FINRAのBrokerCheckは、証券会社、投資顧問会社、個人の経歴を調べられる無料ツールです。現在の登録状況と、顧客との紛争、懲戒処分、一定の刑事・財務事項などの開示が表示されます。未解決・未証明の申し立てが含まれる場合もあるため、注意して読んでください。
Investor.govは、金融専門家が免許を持っているか必ず確認するよう勧め、米国の投資詐欺の多くは免許・登録のない者によるものだとしています。FINRAのAsk and Checkは明快で、登録や免許がないと言われたら、関わらず購入しないよう勧めています。
個別の会社については、E*TRADE、Charles Schwab、Fidelityのレビューに安全性と資産保管の項目があります。それ以外の選び方は証券会社の比較ガイドを参照してください。
内容を行動へ移す
5分でできる証券会社チェック
- 口座約款やウェブサイト下部で会社の正式名称を確認する。
- FINRA BrokerCheckで登録を確認し、開示情報を読む。
- 会社がSIPC加盟を表示しているか確認する。
- 待機資金の行き先を確認する:証券会社内の現金、銀行スイープ(どの銀行か)、MMF。
- 各スイープ銀行に自分が持つ預金(自分名義の口座を含む)を合計する。
- 登録・免許がないと言う相手からは離れる。
適用範囲
このページは、SIPC、FDIC、FINRA、SECのInvestor.govの説明に基づき米国の保護をまとめたものです。数値は米ドル建ての仮想例です。米国外の証券会社、SIPC非加盟の暗号資産取引所、保険商品、会社が独自に付保する保護は扱いません。法務・投資助言ではありません。実際の請求や複雑な口座名義については、SIPCとFDICの公式資料と専門家の助言を利用してください。
根拠から行動へ
方法と根拠
根拠
情報源
- SIPC:SIPCが保護するもの
sipc-investor-protectionSecurities Investor Protection Corporation参照日2026年11月8日
- FDIC:預金保険の仕組み
fdic-understanding-deposit-insuranceFederal Deposit Insurance Corporation参照日2026年11月8日
- FINRA:BrokerCheckについて
finra-about-brokercheckFinancial Industry Regulatory Authority参照日2026年11月8日
- Investor.gov:SIPC保護(第1部)
investor-gov-sipc-bulletin-1U.S. Securities and Exchange Commission (Investor.gov)参照日2026年11月8日
- Investor.gov:SIPC保護(第2部)
investor-gov-sipc-bulletin-2U.S. Securities and Exchange Commission (Investor.gov)参照日2026年11月8日
- Investor.gov:投資専門家の確認
investor-gov-check-professionalU.S. Securities and Exchange Commission (Investor.gov)参照日2026年11月8日
- FINRA:質問して確認する
finra-ask-and-checkFinancial Industry Regulatory Authority参照日2026年11月8日
よくある疑問
よくある質問
証券会社が破綻したら投資資産はどうなりますか?
証券会社は顧客資産を自社の事業と分けて管理する義務があるため、破綻しても資産は本来そのまま残ります。資産が不足する場合、SIPCは破綻した加盟会社の顧客を50万ドル(うち現金25万ドル)まで保護します。
株価が下がった場合もSIPCは補償しますか?
しません。SIPCは証券の価値の下落は保護しないと説明しています。加盟会社の破綻時に不足した現金と証券を対象とし、市場での損失は対象外です。
銀行スイープの現金はSIPCとFDICのどちらで守られますか?
Investor.govによると、銀行スイープの現金は証券会社の外で保管されるため、証券会社が破綻してもSIPCは保護しません。銀行がFDIC加盟であれば、預金保険は預金者ごと、銀行ごと、口座名義区分ごとに25万ドルまで補償します。
証券会社が正規の業者か確認するには?
FINRAの無料ツールBrokerCheckで会社や担当者を検索し、登録状況や懲戒処分などの開示を確認します。FINRAは、登録や免許がないと言われたら購入しないよう明確に勧めています。