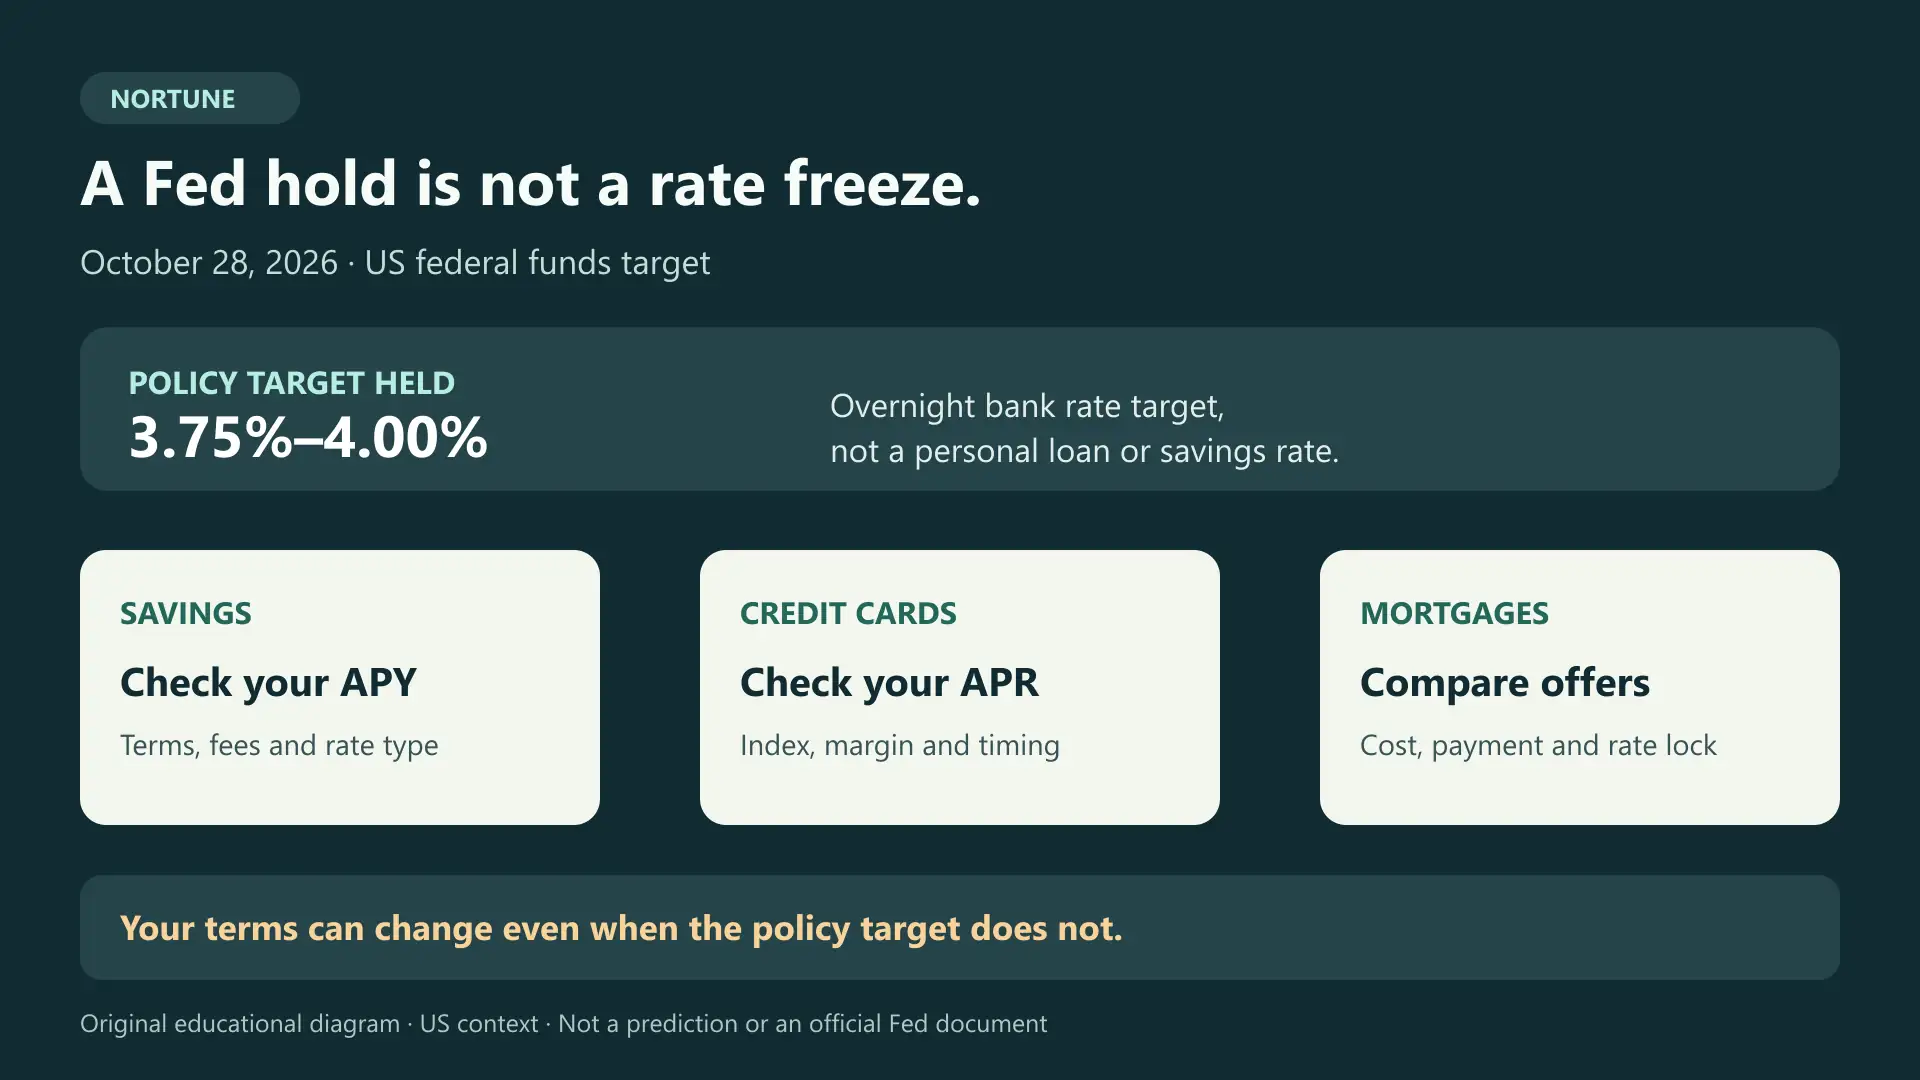
La Reserva Federal mantuvo el rango objetivo de la tasa de fondos federales entre 3.75% y 4.00% en su reunión del 28 de octubre de 2026. Para un hogar, la noticia no significa que la tasa de su tarjeta, cuenta de ahorros o próxima hipoteca haya quedado congelada. Cada producto tiene sus propias condiciones y puede responder en momentos distintos.
Qué decidió la Reserva Federal
El Comité Federal de Mercado Abierto, o FOMC, anunció la decisión del 28 de octubre por una votación de 10 a 2. Lisa D. Cook y Beth M. Hammack votaron en contra porque preferían subir el rango 0.25 puntos porcentuales. El comunicado describió la inflación como elevada y señaló que el comité evaluará la información adicional para determinar la política apropiada.
El rango quedó igual al establecido en septiembre, cuando el comité lo aumentó en 0.25 puntos porcentuales hasta 3.75%–4.00%. Mantenerlo ahora no promete que seguirá igual en reuniones futuras. Tampoco identifica cuánto pagará o ganará una persona en una cuenta particular.
Una tasa de referencia, no tu oferta personal
La tasa de fondos federales se refiere al interés de préstamos entre bancos a un día. La Reserva Federal fija un rango objetivo para esa tasa; no fija la APR de cada tarjeta ni la APY de cada cuenta de ahorros. La política monetaria puede influir en otras tasas, pero los contratos, los índices de referencia y las decisiones de cada institución también importan.
Para decidir, busca la tasa de tu institución, su fecha y sus condiciones de cambio. No sustituyas un dato ausente con el rango del comunicado.
Tarjetas: revisa el índice, el margen y la fecha
Una APR variable puede cambiar con el índice que establece el acuerdo, como una tasa preferencial. El contrato también describe el margen y cómo se calcula la tasa. El rango de fondos federales y ese índice no son lo mismo; una decisión de mantener el rango no garantiza una APR específica ni una fecha de cambio en tu cuenta.
Una APR fija no fluctúa con un índice, pero eso no garantiza que nunca pueda cambiar; consulta las condiciones y avisos que correspondan. Busca la APR de cada tipo de balance y la fecha en que vence cualquier promoción. Consulta el estado de cuenta y el acuerdo para entender cuándo se recalcula la tasa y cómo se asignan los pagos; no todas las tarjetas se ajustan al mismo tiempo.
Hipotecas: distingue un contrato existente de una cotización
La Reserva Federal no establece directamente la tasa ofrecida para una hipoteca individual. Las cotizaciones pueden variar con el mercado, el prestamista y las características de la solicitud, incluso durante un periodo en que el rango objetivo no cambia. Una oferta que viste ayer no necesariamente seguirá disponible sin una fijación de tasa y las condiciones correspondientes.
En una hipoteca de tasa fija, la tasa de interés se establece al tomar el préstamo; eso no impide que cambien otros componentes del gasto de vivienda, como contribuciones o seguros. Una hipoteca de tasa ajustable puede cambiar según su índice, margen, fechas y límites contractuales. Revisa esos detalles en tus propios documentos.
Si estás comparando préstamos, el CFPB recomienda revisar Loan Estimates comparables. Usa el mismo monto, tipo y plazo, y considera la fecha de cada oferta. Compara tasa y APR, puntos y cargos, pago mensual total estimado, efectivo para el cierre y si la tasa está fijada. Pregunta cuándo vence la fijación y cuánto cuesta extenderla antes de tratar una cotización como definitiva.
Ahorros: la APY puede cambiar por sus propias reglas
Una cuenta de ahorro con tasa variable puede permitir cambios en su tasa y APY, incluso si el rango de la Reserva Federal permanece igual. Los modelos de divulgación del CFPB muestran que las condiciones pueden depender de un índice o de la discreción de la institución, y que la frecuencia permitida también puede variar. Son modelos; tu acuerdo contiene los términos de tu cuenta.
Verifica la APY vigente, las condiciones de cambio, los requisitos de balance, los cargos y las promociones. Un certificado puede tener otras condiciones de tasa y retiro anticipado. La tasa de política monetaria no promete un rendimiento de ahorro.
Una revisión breve de tres documentos
Puedes usar esta lista sin compartir números de cuenta, credenciales ni información personal con Nortune. Si un dato falta, anótalo como pendiente y solicítalo a la institución antes de presupuestar una cifra como segura.
| Documento | Qué comprobar | Próximo paso |
|---|---|---|
| Tarjeta | APR por tipo de balance, índice, margen y fecha de ajuste. | Revisa el acuerdo y el estado de cuenta. |
| Hipoteca o Loan Estimate | Tasa fija o ajustable, pago total, cargos y condiciones de fijación. | Compara ofertas equivalentes y pregunta por los plazos. |
| Cuenta de ahorros | APY vigente, condiciones de cambio, requisitos y cargos. | Revisa la divulgación de la cuenta y la fecha de vigencia. |
Para entender con más detalle la transmisión de la política monetaria, consulta la guía de Nortune sobre cambios de tasa de la Reserva Federal. Este artículo explica fuentes y productos del sistema estadounidense; no determina cómo se aplica un contrato individual en Puerto Rico ni describe las tasas de Japón. Las fuentes se consultaron durante la preparación con asistencia automatizada. No hubo revisión financiera independiente, pruebas de productos ni un pronóstico de la próxima decisión de tasas.
Evidencia
Fuentes
- Comunicado de la Fed del 28 de octubre de 2026
fed-fomc-october-28-2026Federal ReservePublicado28 de octubre de 2026Consultado29 de octubre de 2026
- Comunicado de la Fed del 16 de septiembre de 2026
fed-fomc-september-16-2026Federal ReservePublicado16 de septiembre de 2026Consultado29 de octubre de 2026
- Explicación de la tasa de política de la Reserva Federal
federal-reserve-policy-rateFederal ReserveConsultado29 de octubre de 2026
- Diferencia entre APR fijo y variable de tarjetas
cfpb-credit-card-variable-aprConsumer Financial Protection BureauConsultado29 de octubre de 2026
- Cómo comparar estimados hipotecarios
cfpb-compare-loan-estimatesConsumer Financial Protection BureauConsultado29 de octubre de 2026
- Modelos de divulgaciones de cuentas de depósito
cfpb-deposit-model-clausesConsumer Financial Protection BureauConsultado29 de octubre de 2026
- Diferencia entre hipoteca de tasa fija y ajustable
cfpb-fixed-vs-adjustable-mortgageConsumer Financial Protection BureauConsultado29 de octubre de 2026
Preguntas comunes
Preguntas frecuentes
¿La decisión fija la tasa de mi cuenta de ahorros?
No. Una tasa o APY variable puede cambiar según los términos de la cuenta. Revisa la divulgación vigente, los cargos y cualquier promoción o plazo fijo.
¿Mantener la tasa impide que cambie el APR de mi tarjeta?
No. Un APR variable sigue el índice y margen del contrato, y una promoción puede vencer. Incluso un APR fijo puede cambiar en ciertas circunstancias.
¿La decisión fija mi oferta hipotecaria?
No. Una cotización puede cambiar; pregunta si la tasa está fijada, cuándo vence y cuánto cuesta extenderla. Compara los estimados escritos y los demás costos.