03 LEVERAGE Sistema conectado
Usa el crédito con reglas
Crédito
Maneja informes, puntajes, tarjetas, préstamos, hipotecas y recuperación de deuda.
03 / Promesa del sector Trata el crédito como una herramienta con reglas, no como una medida de tu valor. Abrir el mapa de categorías
Guías esenciales
Una guía para empezar.
Aprende el método, revisa las concesiones y continúa con una herramienta o una guía relacionada.
Mapa de categorías
Encuentra la parte de crédito que corresponde a tu decisión.
Los filtros cambian el mapa sin mover las direcciones permanentes de las guías.
En pantallas pequeñas, desliza horizontalmente para ver todos los filtros de categorías.
01 Informes y puntuaciones Evalúa decisiones de informes y puntuaciones, sus costos, dependencias y efectos en el plan completo.
- ¿Qué resultado debe producir esta decisión?
- ¿Qué riesgo, costo o dependencia puede cambiar la respuesta?
02 Tarjetas de crédito Evalúa decisiones de tarjetas de crédito, sus costos, dependencias y efectos en el plan completo.
- ¿Qué resultado debe producir esta decisión?
- ¿Qué riesgo, costo o dependencia puede cambiar la respuesta?
03 Pago de deudas Evalúa decisiones de pago de deudas, sus costos, dependencias y efectos en el plan completo.
- ¿Qué resultado debe producir esta decisión?
- ¿Qué riesgo, costo o dependencia puede cambiar la respuesta?
04 Préstamos personales y de auto Evalúa decisiones de préstamos personales y de auto, sus costos, dependencias y efectos en el plan completo.
- ¿Qué resultado debe producir esta decisión?
- ¿Qué riesgo, costo o dependencia puede cambiar la respuesta?
05 Hipotecas Evalúa decisiones de hipotecas, sus costos, dependencias y efectos en el plan completo.
- ¿Qué resultado debe producir esta decisión?
- ¿Qué riesgo, costo o dependencia puede cambiar la respuesta?
06 Interés y financiamiento Evalúa decisiones de interés y financiamiento, sus costos, dependencias y efectos en el plan completo.
- ¿Qué resultado debe producir esta decisión?
- ¿Qué riesgo, costo o dependencia puede cambiar la respuesta?
07 Reconstrucción de crédito Evalúa decisiones de reconstrucción de crédito, sus costos, dependencias y efectos en el plan completo.
- ¿Qué resultado debe producir esta decisión?
- ¿Qué riesgo, costo o dependencia puede cambiar la respuesta?
08 Protección al consumidor Evalúa decisiones de protección al consumidor, sus costos, dependencias y efectos en el plan completo.
- ¿Qué resultado debe producir esta decisión?
- ¿Qué riesgo, costo o dependencia puede cambiar la respuesta?
Imagen con IA · créditos
Imagen editorial generada con IA por Nortune · Foto de referencia: Kaboompics / Karola G (Pexels License)Una secuencia repetible
Sistema de crédito
Protege primero la exactitud y la capacidad de pago antes de añadir obligaciones.
- 01 Informes
Confirma que los datos sean correctos.
- 02 Pagos
Protege los pagos a tiempo.
- 03 Utilización
Reduce presión revolvente.
- 04 Deuda
Elige una estrategia de pago.
- 05 Solicitudes
Añade crédito solo cuando sirve al plan.
Ponlo en práctica
Usa una herramienta de crédito.
Revisa privacidad, supuestos y limitaciones en la página del producto antes de abrir la interfaz.
Espacio de deuda y flujo de efectivo
Compara cinco rutas para múltiples deudas mientras proteges mínimos y un piso de reserva.
GratisDatos locales del navegador
Ver detalles Abrir Aplicación
Calculadora de pago de tarjetas de crédito
Compara pagos fijos, mínimos y por fecha meta, con tiempo, interés y pagos adicionales.
GratisDatos locales del navegadorInterfaz en inglés
Ver detalles Abrir Calculadora
Calculadora de pago de préstamos
Modela pagos, interés, principal adicional, tasas variables, globos, ofertas y refinanciamiento.
GratisDatos locales del navegadorInterfaz en inglés
Ver detalles Abrir Calculadora
Guía
Usa la biblioteca de crédito.
Cada guía conserva su dirección estable mientras las categorías funcionan como filtros flexibles.
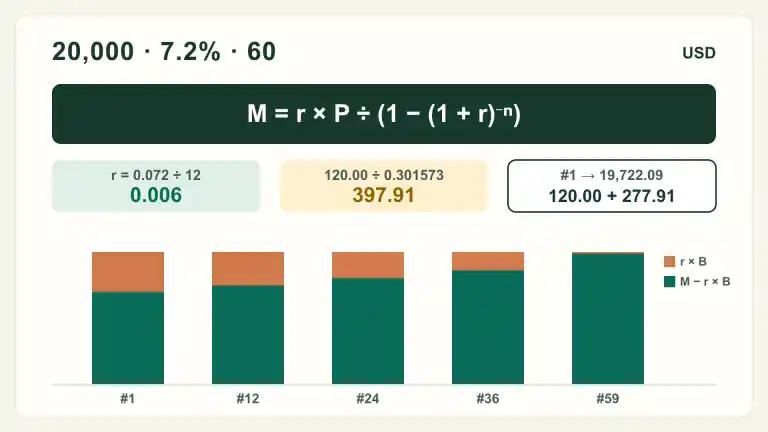 03 LEVERAGE Calcular el pago de un préstamo Una sola fórmula da el pago fijo de un préstamo a plazos con interés simple. Resuélvela paso a paso, separa cada pago en interés y principal y verifica las cifras del prestamista. Abrir
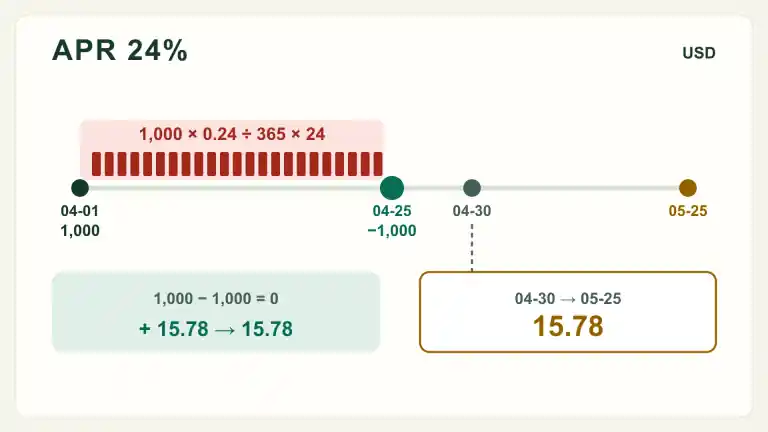 03 LEVERAGE Interés residual de la tarjeta Pagar el balance del estado elimina el balance arrastrado, pero el interés acumulado entre el cierre y tu pago puede aparecer el mes siguiente. Aquí están los números y cómo detenerlo. Abrir
 03 LEVERAGE La trampa del pago mínimo El mínimo es un requisito contractual, no una meta de saldo. Mide lo que queda después de intereses, cargos y compras nuevas. Abrir
 03 LEVERAGE Fondo de emergencia o deuda Un piso útil evita que un imprevisto ordinario vuelva a crear deuda, pero es lo bastante definido para que los balances costosos reciban un pago real. Abrir
 03 LEVERAGE Punto de equilibrio de consolidación Un solo pago simplifica, pero uno menor puede ocultar cargos, plazo más largo, tasa variable o una nueva garantía. Abrir
 03 LEVERAGE Orden de repago de deudas Un orden duradero protege mínimos y liquidez primero, y luego concentra el sobrante en un saldo según APR, flujo de efectivo o riesgo. Abrir
 03 LEVERAGE Transferencia en EE. UU. Para ofertas de tarjetas de EE. UU., compara cargos y fechas en dólares estadounidenses antes de comprometer tu flujo de efectivo. Abrir
 03 LEVERAGE Triaje del informe de crédito El triaje separa las disputas de datos de la estrategia de pagos y saldos para que la próxima acción responda al problema real. Abrir
 03 LEVERAGE ¿El pago extra del auto va al principal? Cómo pagarlo y comprobarlo El prestamista generalmente aplica el pago a cargos, luego a intereses y luego al principal. Pide un pago solo a principal y confirma en el próximo estado que bajó el balance. Abrir
 03 LEVERAGE Cómo funciona el crédito Una puntuación es el resultado de un modelo basado en tu informe; mejora los datos de pagos, balances, antigüedad y solicitudes en vez de perseguir un solo número. Abrir
Contexto actual
Noticias relacionadas con Crédito.
Las noticias conservan su URL en Noticias; este centro ofrece el marco para las decisiones a largo plazo.
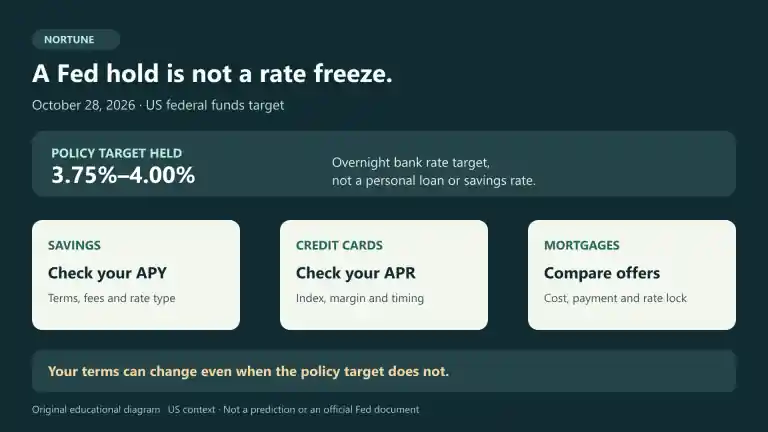 03 LEVERAGE La Fed mantuvo la tasa: revisa las tuyas Mantener la tasa de política no congela todas las tasas. Revisa los términos de tu cuenta, el APR de tu tarjeta y tu oferta hipotecaria. Abrir
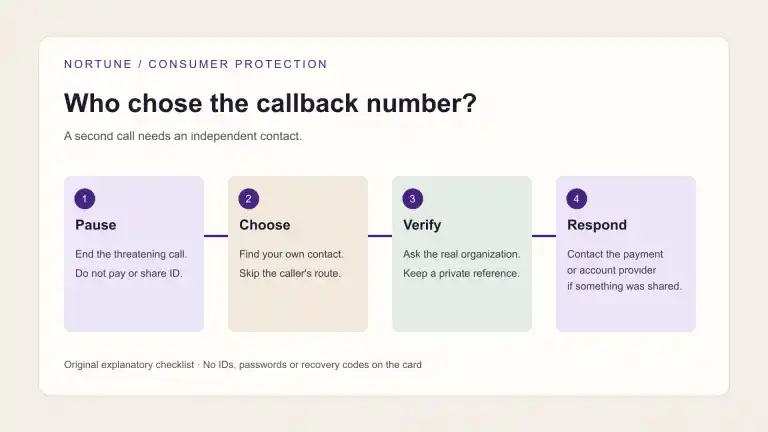 03 LEVERAGE Amenaza telefónica: verifica el contacto Devolver la llamada no es una verificación independiente si el impostor escoge el número. Separa la pausa, la comprobación del contacto y la recuperación. Abrir
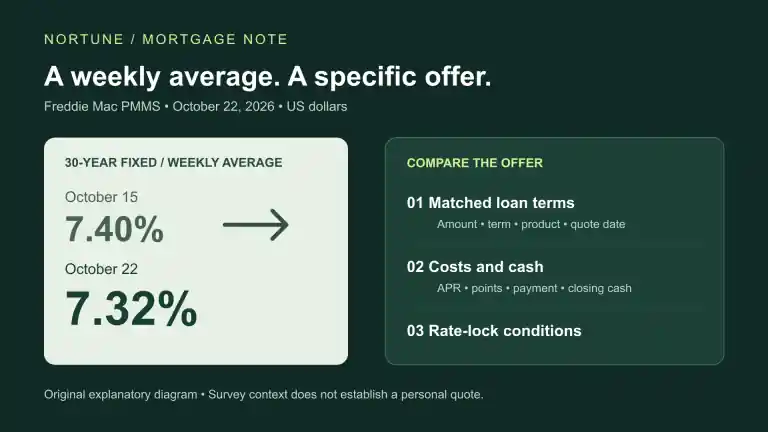 03 LEVERAGE Hipotecas: compara la oferta completa La baja de ocho puntos básicos reduce unos $16 al mes un pago hipotético de $300,000. Los puntos, el efectivo para el cierre, el plazo y la fijación de tasa necesitan una comparación aparte. Abrir
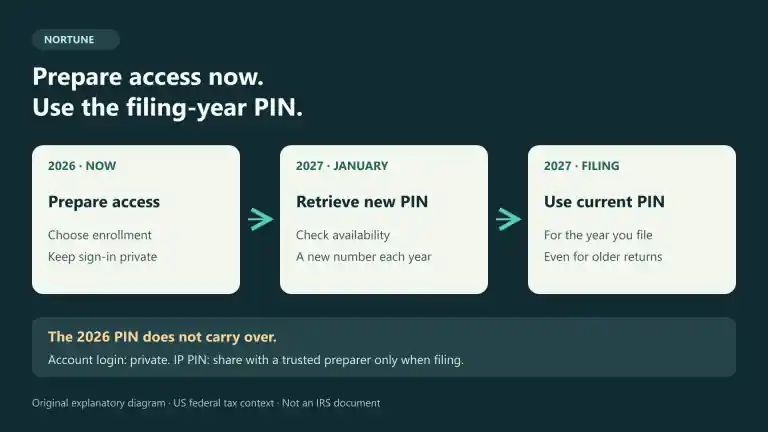 03 LEVERAGE IP PIN: prepárate ahora y verifica en 2027 Prepara el acceso antes de la pausa anual y luego recupera el PIN del año calendario en que radiques. El número de 2026 no es una credencial permanente. Abrir
Convierte la página en acción
Lista de próximos pasos
- Revisa los informes antes de solicitar.
- Calcula el costo total, no solo el pago.
- Conserva evidencia de disputas.
- Evita complejidad mientras reconstruyes.