Un anuncio de la Reserva Federal es el inicio de una cadena, no una instrucción personal. El Comité Federal de Mercado Abierto establece un rango objetivo para la tasa de fondos federales. Luego cambian las tasas de mercado, el costo de financiamiento de los bancos, el crédito, el gasto y, con demora, la actividad económica.
En su reunión del 27 y 28 de octubre de 2026, el FOMC mantuvo el rango objetivo entre 3-3/4 y 4 por ciento. Consulta la guía práctica sobre la pausa de tasas de la Fed con preguntas sobre ahorros, tarjetas de crédito y ofertas hipotecarias.
Para entender el contexto sin confundir un mes con una tendencia, consulte cómo leer los datos de inflación.
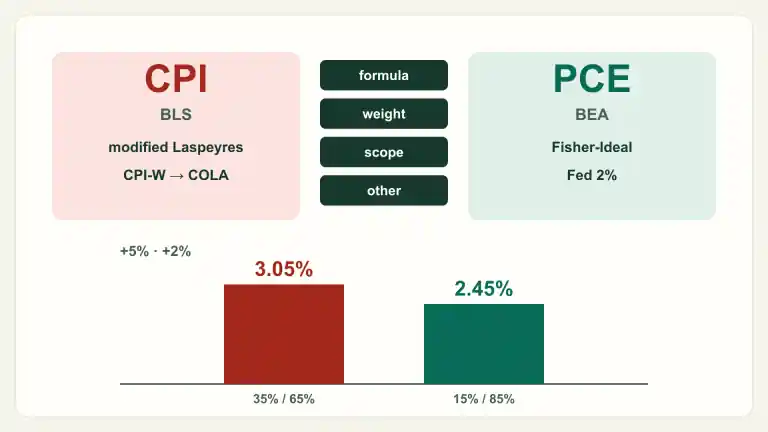
La meta de inflación del 2% de la Fed se mide con el índice de precios PCE, no con el IPC que suele encabezar las noticias; la guía PCE vs. IPC explica por qué difieren ambas lecturas.
Efectivo y deuda variable
Compare el rendimiento anual, la liquidez, los cargos, la cobertura de seguro de depósitos y las reglas de retiro. Un cambio de política justifica revisar la cuenta, pero no convertir el fondo de emergencia en una inversión inadecuada solamente para perseguir rendimiento.
Las tarjetas y algunas líneas de crédito usan una referencia más un margen. El contrato define cuándo se reajusta. Modele la tasa actual, una mayor y una menor con el saldo y el pago reales. Una posible reducción futura no elimina el costo que ya se acumula.
Hipotecas, bonos y carteras
Una deuda fija existente normalmente conserva su tasa. Refinanciar exige comparar costos de cierre, punto de equilibrio, nuevo plazo, pago y costo total. Las hipotecas también responden a rendimientos de largo plazo, expectativas de inflación, riesgo de prepago y precio del prestamista.
En bonos, precio y rendimiento suelen moverse en dirección contraria, pero importan duración, vencimiento, crédito e inflación. En acciones, la tasa interactúa con utilidades esperadas, financiamiento y perspectivas económicas. Mantenga la función de cada activo y use su política de inversión en vez de negociar el titular.
Empleo e inflación llegan después
La política monetaria trabaja con rezagos. Los contratos se reajustan en fechas distintas y el resultado depende del crédito disponible, la confianza, la política fiscal y las condiciones globales. No suponga que una sola decisión devuelve la inflación a una meta en una fecha fija.
Convierte la página en acción
Responda sin adivinar
- Identifique si la tasa es fija, variable o solo una cotización de mercado.
- Lea la referencia, el margen, la fecha de reajuste, los cargos y el plazo.
- Compare escenarios de tasa alta, actual y baja en dólares.
- Preserve liquidez de emergencia y las reglas de la cartera.
- Revise de nuevo cuando cambie el contrato, la meta o la evidencia.
Para un ejemplo hipotecario con fecha, consulta la comparación de tasas hipotecarias del 22 de octubre: promedio semanal, cálculo limitado del pago, costos del Loan Estimate y preguntas sobre la fijación de tasa.
De evidencia a acción
Métodos y evidencia
Métodos usados
- Rendimiento real
real return = (1 + nominal return) ÷ (1 + inflation rate) − 1
Series relacionadas
- Tasa de política de la Reserva FederalCatalogada; la actualización automática todavía no está activa.
Próximas acciones
Datos estructuradossources.jsonformulas.jsonsystems.json
Evidencia
Fuentes
- La economía de un vistazo — Tasa de política
federal-reserve-policy-rateBoard of Governors of the Federal Reserve SystemConsultado9 de noviembre de 2026
- Implementación y transmisión de la política monetaria
federal-reserve-monetary-policy-outlook-2023Board of Governors of the Federal Reserve SystemConsultado9 de noviembre de 2026
- Guía inicial de asignación de activos, diversificación y rebalanceo
sec-beginners-asset-allocationU.S. Securities and Exchange Commission — Investor.govConsultado9 de noviembre de 2026
- Declaración del FOMC del 28 de octubre de 2026
fed-fomc-october-28-2026Board of Governors of the Federal Reserve SystemPublicado28 de octubre de 2026Consultado9 de noviembre de 2026
- Reserva Federal: meta de inflación del 2 por ciento
fed-2-percent-goal-faqBoard of Governors of the Federal Reserve SystemConsultado9 de noviembre de 2026
Preguntas comunes
Preguntas frecuentes
¿Un recorte de la Reserva Federal reduce de inmediato mi tasa hipotecaria?
No necesariamente. Las hipotecas dependen de rendimientos del Tesoro a largo plazo, expectativas de inflación, demanda, crédito y precios del prestamista. Un préstamo fijo existente no cambia sin refinanciamiento o modificación.
¿Qué suele cambiar más rápido tras una decisión de tasas?
Las tasas de mercado y las expectativas pueden moverse antes o inmediatamente después. Los depósitos, tarjetas, préstamos comerciales, gasto, empleo e inflación reaccionan en calendarios distintos.
¿Debo cambiar mis inversiones después de cada anuncio?
Interprete la decisión mediante su política de inversión y horizonte. El mercado puede haber incorporado las expectativas, y una misma medida afecta activos de forma distinta por razones adicionales al anuncio.