En EE. UU., la mayoría de los préstamos de auto, los préstamos personales y muchos otros préstamos a plazos se pagan con cuotas mensuales iguales. El interés de cada mes se cobra sobre el balance que todavía se debe. Una fórmula da ese pago fijo, y dos operaciones dividen cada pago en interés y principal. Esta guía resuelve ambas con un préstamo hipotético en dólares estadounidenses, para que puedas verificar tú mismo las cifras de un prestamista o de una calculadora.
Cubre préstamos de tasa fija con interés simple (amortizados). Las hipotecas con reserva (escrow), las tasas ajustables, los periodos de solo interés y los contratos de interés precomputado siguen otras reglas, descritas al final. La fórmula es matemática general, pero los ejemplos y las divulgaciones citadas son de EE. UU.
Paso 1: reúne tres números
- P, la cantidad prestada (la cantidad financiada en tu divulgación, incluidos los cargos que se sumaron al préstamo).
- La tasa de interés anual del pagaré. Usa la tasa de interés, no la APR. El CFPB explica que la APR es la tasa de interés más cargos adicionales del préstamo, así que sirve para comparar, no es la tasa que se aplica a tu balance.
- n, el número de pagos mensuales, por ejemplo 60 para un préstamo a cinco años.
Confirma también el método de interés. El CFPB señala que el interés simple, calculado sobre el balance pendiente a diario o mensualmente, es mucho más común que el interés precomputado, donde el interés total se fija al inicio. La fórmula de abajo describe préstamos con interés simple.
Paso 2: convierte la tasa anual a mensual
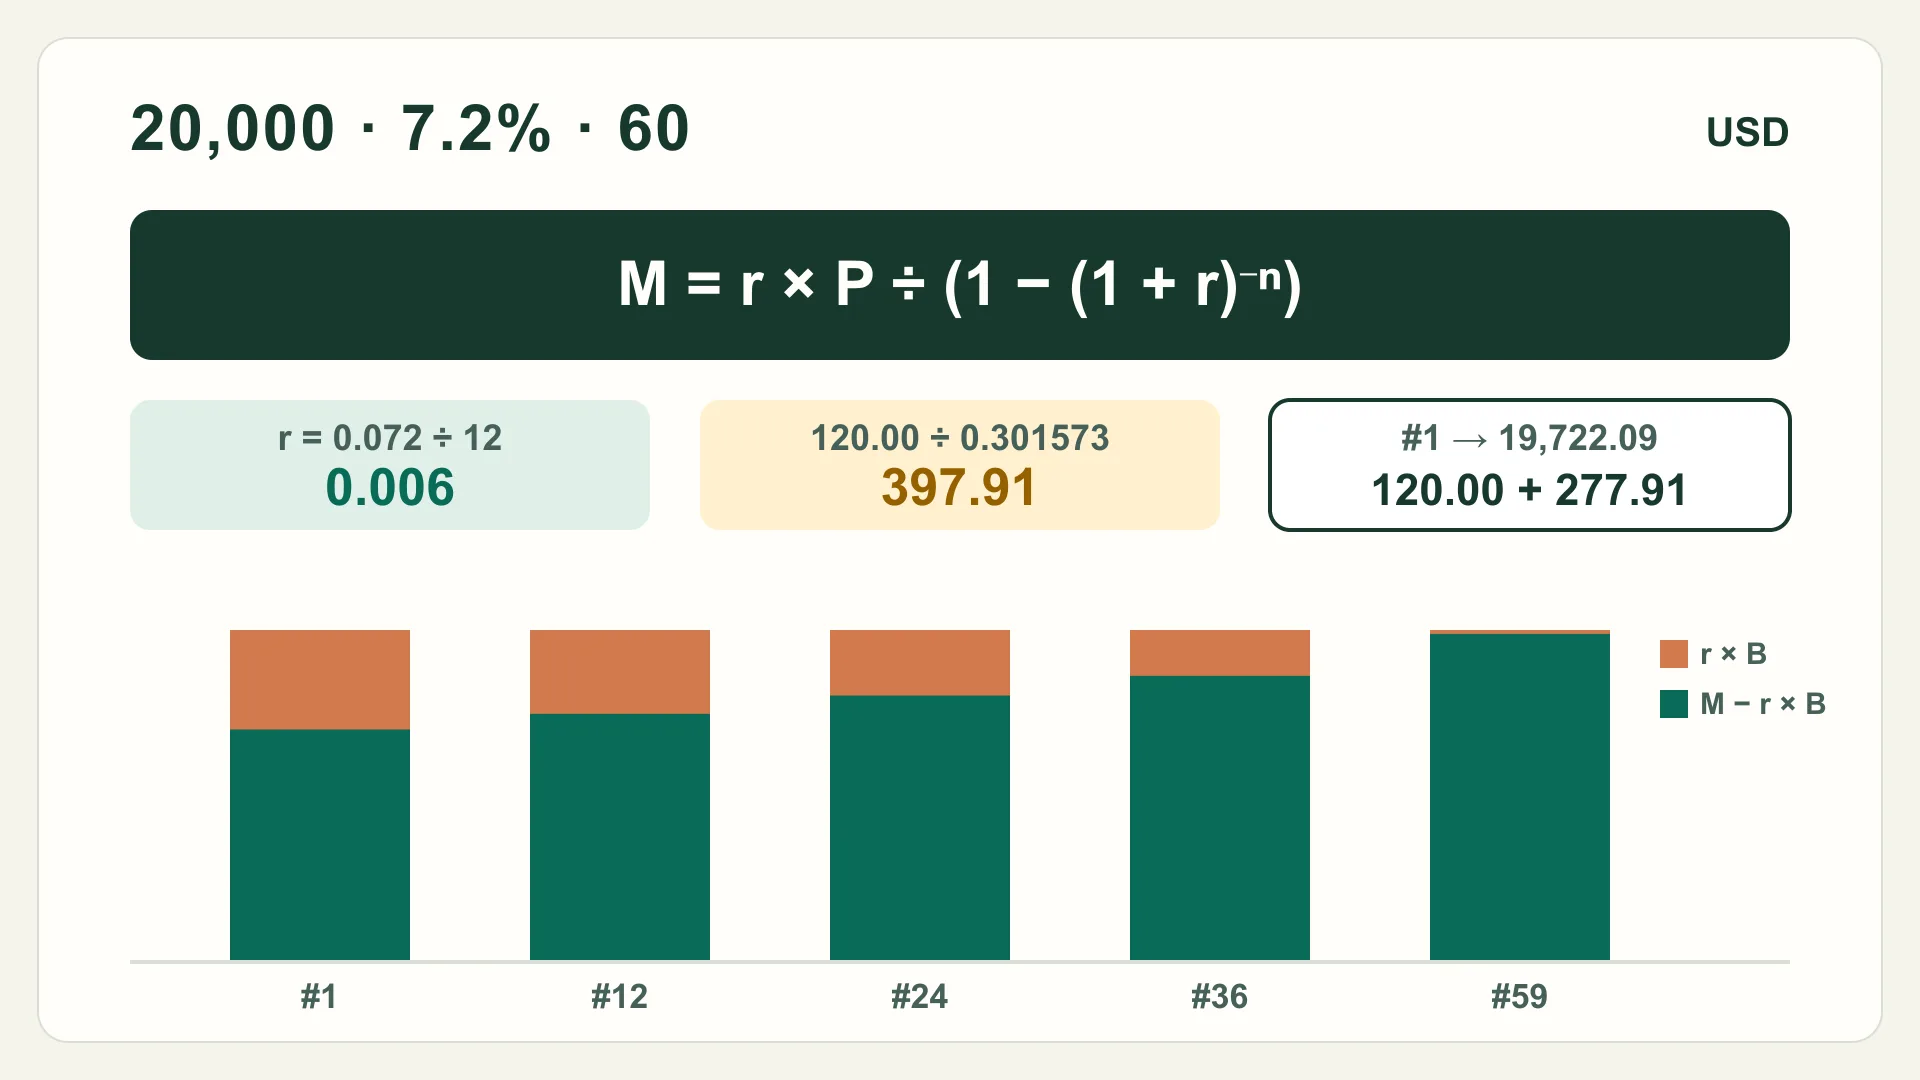
Divide la tasa anual entre 12 y escríbela en decimal: r = tasa anual ÷ 12. Para 7.2%, r = 0.072 ÷ 12 = 0.006.
Paso 3: aplica la fórmula del pago
M = r × P ÷ (1 − (1 + r)−n)
Resuélvela en cuatro partes pequeñas. Con P = $20,000, r = 0.006 y n = 60:
| Parte | Cálculo | Resultado |
|---|---|---|
| Factor de crecimiento | (1 + 0.006)60 | 1.431788 |
| Factor de descuento | 1 ÷ 1.431788 | 0.698427 |
| Denominador | 1 − 0.698427 | 0.301573 |
| Interés del primer mes | 0.006 × 20,000 | 120.00 |
| Pago mensual M | 120.00 ÷ 0.301573 | 397.91 |
Una hoja de cálculo da el mismo resultado (ver cómo verificarlo en Excel o Google Sheets más abajo). La calculadora de pagos de préstamo aplica esta fórmula y la tabla completa en tu navegador.
Paso 4: divide cada pago en interés y principal
Cada mes, interés = balance actual × r, redondeado al centavo, y principal = M − interés. El balance nuevo es el anterior menos ese principal. Como el balance baja, la parte de interés disminuye y la de principal aumenta cada mes, aunque el pago sea el mismo.
| Pago | Cantidad pagada | Interés | Principal | Balance después |
|---|---|---|---|---|
| 1 | 397.91 | 120.00 | 277.91 | 19,722.09 |
| 2 | 397.91 | 118.33 | 279.58 | 19,442.51 |
| 3 | 397.91 | 116.66 | 281.25 | 19,161.26 |
| 12 | 397.91 | 101.10 | 296.81 | 16,552.81 |
| 24 | 397.91 | 79.01 | 318.90 | 12,849.07 |
| 36 | 397.91 | 55.27 | 342.64 | 8,869.66 |
| 59 | 397.91 | 4.73 | 393.18 | 395.85 |
| 60 | 398.23 | 2.38 | 395.85 | 0.00 |
En los 60 pagos, este préstamo hipotético cuesta $23,874.92 en total, de los cuales $3,874.92 son interés. El último pago es 32 centavos mayor porque el redondeo al centavo deja un pequeño remanente que un ajuste final elimina. Cada prestamista maneja ese remanente de forma distinta.
Paso 5: halla el balance tras cualquier pago
No necesitas armar todas las filas para saber cómo va el préstamo. Tras k pagos:
Balancek = P × (1 + r)k − M × ((1 + r)k − 1) ÷ r
Tras 24 pagos: 20,000 × 1.154387 − 397.91 × 25.731215 ≈ 23,087.75 − 10,238.71 = $12,849.04. Son 3 centavos de diferencia con los $12,849.07 de la tabla, porque la tabla redondea el interés de cada mes. Para saldar el préstamo, usa la cotización de saldo del prestamista, que refleja fechas reales de pago, interés diario y cargos.
Cómo cambia el pago mensual según el plazo
La misma fórmula muestra el balance entre plazo y costo. Para el préstamo hipotético de $20,000 al 7.2%, un plazo más largo baja el pago mensual pero suma intereses, porque el balance se reduce más despacio.
| Plazo | Pago mensual | Interés total | Total pagado |
|---|---|---|---|
| 36 meses | 619.37 | 2,297.42 | 22,297.42 |
| 48 meses | 480.78 | 3,077.58 | 23,077.58 |
| 60 meses | 397.91 | 3,874.92 | 23,874.92 |
| 72 meses | 342.90 | 4,689.11 | 24,689.11 |
Al revés: la cantidad prestada que cubre un pago mensual
Si despejas la fórmula del pago, obtienes la cantidad prestada que un pago fijo liquida en n meses:
P = M × (1 − (1 + r)−n) ÷ r
Para un pago hipotético de $400 al mes al 7.2% por 60 meses: 1 − (1.006)−60 = 0.301573; dividido entre 0.006 da 50.262130, y 400 × 50.262130 = $20,104.85. Los mismos $400 cubren unos $12,916.30 en 36 meses, $16,639.53 en 48 meses y $23,330.14 en 72 meses.
Ese resultado es la cantidad financiada. Los impuestos, cargos o productos adicionales incluidos en el préstamo cuentan dentro de ella, así que el precio de lo que compras sería menor en esas cantidades. Solo muestra la aritmética. No es un límite de préstamo ni una recomendación, y cada prestamista fija sus propios criterios de aprobación.
Verifícalo en Excel o Google Sheets
La función PMT de Excel (PAGO en versiones en español) usa PMT(tasa, nper, va). La página de Microsoft indica que, con pagos mensuales, se divide la tasa anual entre 12 y que el resultado incluye principal e interés, pero no impuestos, pagos de reserva ni cargos. Para el ejemplo, =PMT(0.072/12, 60, -20000) (en español, =PAGO(0,072/12; 60; -20000)) devuelve 397.91.
Para el cálculo inverso, la función PV (VA en español) usa PV(tasa, nper, pago): =PV(0.072/12, 60, -400) devuelve 20,104.85. Los signos negativos siguen la convención de Microsoft de que el dinero que pagas se escribe como número negativo. Google Sheets tiene funciones PMT y PV con los mismos argumentos en el mismo orden.
Por qué las cifras del prestamista pueden diferir un poco
- Interés diario. Muchos préstamos con interés simple acumulan interés a diario, así que pagar antes o después cambia la división de interés y principal de ese mes.
- Redondeo y último pago. Los prestamistas redondean al centavo y ajustan el último pago de distintas formas.
- Cargos y productos añadidos. Lo que se financia dentro del préstamo aumenta P. Los cargos pagados aparte no cambian el pago, pero sí aumentan la APR.
- Duración del primer periodo. Si el primer pago vence más o menos de un mes después del desembolso, cambia el interés del primer mes.
Si el pago que calculas difiere en más de unos dólares del divulgado, pregunta al prestamista qué cantidad financiada, tasa y método usó antes de firmar. Para ver cómo se aplican los pagos adicionales, lee la guía para verificar pagos adicionales al préstamo de auto. Para comparar un préstamo nuevo con varias deudas actuales, usa la guía del punto de equilibrio de la consolidación de deudas.
Convierte la página en acción
Verifica tú mismo el pago de un préstamo
- Copia la cantidad financiada, la tasa de interés, el plazo y el primer vencimiento de los documentos.
- Confirma que el préstamo usa interés simple (amortizado), no precomputado.
- Convierte la tasa anual a mensual: r = tasa ÷ 12.
- Calcula (1 + r)^−n y luego M = r × P ÷ (1 − (1 + r)^−n).
- Arma las primeras filas: interés = balance × r, principal = M − interés.
- Compara M con el pago divulgado y pregunta por diferencias de más de unos centavos.
- Usa la fórmula del balance y confírmalo con un estado o una cotización de saldo.
Límites
Las cifras son hipotéticas, en dólares estadounidenses, y muestran aritmética, no una oferta de préstamo ni una recomendación. La fórmula aplica a préstamos de tasa fija con pagos mensuales iguales e interés simple. No describe contratos de interés precomputado, préstamos de tasa ajustable o de solo interés, hipotecas con reserva para contribuciones y seguros, tarjetas de crédito ni préstamos con pago global final. Tu contrato, la divulgación de Veracidad en los Préstamos y tus estados de cuenta rigen las cantidades reales.
De evidencia a acción
Métodos y evidencia
Métodos usados
- Pago amortizado
payment = periodicRate × principal ÷ (1 − (1 + periodicRate)^−periods) - Balance del préstamo tras k pagos
B_k = P × (1 + r)^k − M × ((1 + r)^k − 1) ÷ r - Cantidad prestada a partir de un pago
principal = payment × (1 − (1 + periodicRate)^−periods) ÷ periodicRate
Próximas acciones
Datos estructuradossources.jsonformulas.jsonsystems.json
Evidencia
Fuentes
- CFPB: tasa de interés y APR de un préstamo
cfpb-loan-aprConsumer Financial Protection BureauConsultado18 de noviembre de 2026
- CFPB: interés simple e interés precomputado
cfpb-auto-interest-methods-2024Consumer Financial Protection BureauConsultado18 de noviembre de 2026
- Microsoft: función PMT (PAGO) de Excel
microsoft-excel-pmtMicrosoftConsultado18 de noviembre de 2026
- Microsoft: función PV (VA) de Excel
microsoft-excel-pvMicrosoftConsultado18 de noviembre de 2026
- Google: función PMT en Hojas de cálculo
google-sheets-pmtGoogleConsultado18 de noviembre de 2026
- Google: función PV en Hojas de cálculo
google-sheets-pvGoogleConsultado18 de noviembre de 2026
Preguntas comunes
Preguntas frecuentes
¿Cuál es la fórmula del pago mensual de un préstamo?
Para un préstamo de tasa fija con pagos mensuales iguales, pago = r × P ÷ (1 − (1 + r)^−n), donde P es la cantidad prestada, r es la tasa anual dividida entre 12 y n es el número de pagos mensuales.
¿Uso la APR o la tasa de interés en la fórmula?
Usa la tasa de interés del pagaré para calcular el pago. El CFPB explica que la APR suma ciertos cargos del préstamo, así que sirve para comparar costos, no es la tasa que se aplica cada mes a tu balance.
¿Por qué el pago del prestamista difiere por unos centavos?
Los prestamistas redondean cada pago e interés al centavo, pueden acumular interés diario en vez de mensual y suelen ajustar el último pago. Diferencias pequeñas son normales; si la brecha es mayor, pide su método.
¿Cómo hallo el balance pendiente tras varios pagos?
Balance tras k pagos = P × (1 + r)^k − M × ((1 + r)^k − 1) ÷ r, donde M es el pago mensual. El estado de cuenta o una cotización de saldo es la cifra oficial, porque incluye fechas reales de pago y cargos.
¿Cómo calculo la cantidad prestada a partir de un pago mensual?
Despeja la fórmula del pago: P = M × (1 − (1 + r)^−n) ÷ r. Por ejemplo, $400 al mes al 7.2% (r = 0.006) por 60 meses liquidan unos $20,104.85 de cantidad financiada, incluidos impuestos o cargos sumados al préstamo.