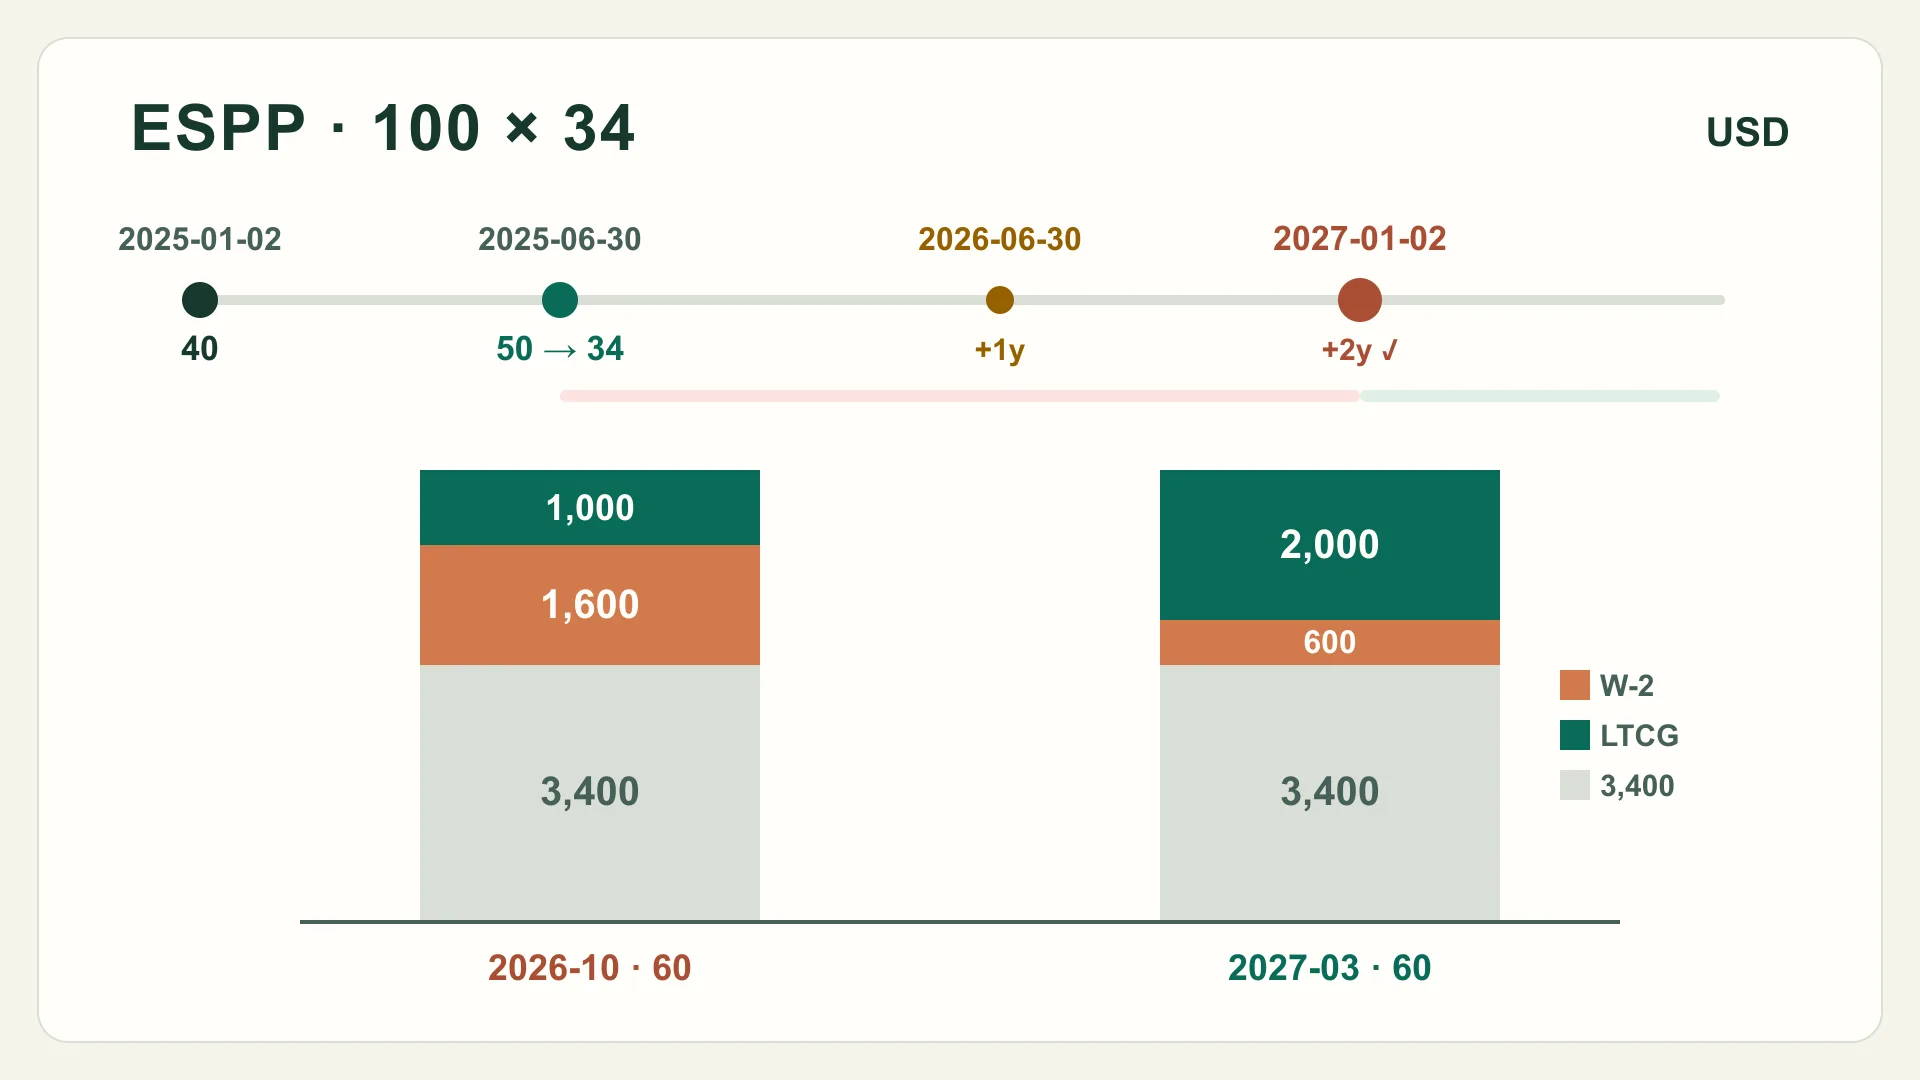
Un plan de compra de acciones para empleados (ESPP) te permite comprar acciones del patrono por nómina, muchas veces con descuento. Al vender, el momento decide cómo tributa la ganancia. Si vendes antes de la fecha calificada (disposición descalificada), el descuento recibido en la compra tributa como salario. Si esperas (disposición calificada), la parte que tributa como salario suele ser menor y el resto es ganancia de capital a largo plazo.
Esta guía aplica las reglas de la Publicación 525 del IRS para planes de la sección 423 de EE. UU. a una compra hipotética en dólares estadounidenses. Los planes que no son de la sección 423, los planes fuera de EE. UU. y los impuestos estatales funcionan distinto. Es educación general, no asesoría contributiva.
Paso 1: lee tu Formulario 3922
En una compra con descuento, tu patrono envía el Formulario 3922 después del año de la transferencia. Las instrucciones de los Formularios 3921 y 3922 enumeran las casillas que necesitas:
| Casilla | Qué muestra | Ejemplo |
|---|---|---|
| 1 | Fecha de concesión de la opción (inicio del periodo de oferta) | 2 de enero de 2025 |
| 2 | Fecha de ejercicio (fecha de compra) | 30 de junio de 2025 |
| 3 | Valor justo de mercado por acción en la concesión | 40.00 |
| 4 | Valor justo de mercado por acción en el ejercicio | 50.00 |
| 5 | Precio pagado por acción | 34.00 (85% del valor menor) |
| 6 | Número de acciones transferidas | 100 |
| 7 | Fecha de transferencia del título legal | 30 de junio de 2025 |
| 8 | Precio por acción como si se ejerciera en la fecha de concesión | 34.00 |
Paso 2: halla la fecha calificada
La Publicación 525 indica que cumples el requisito de tenencia si no vendes hasta el final del último de dos periodos: 1 año después de que te transfirieron las acciones y 2 años después de la concesión de la opción.
En el ejemplo, 1 año tras la transferencia del 30 de junio de 2025 es el 30 de junio de 2026, y 2 años tras la concesión del 2 de enero de 2025 es el 2 de enero de 2027. Manda la fecha más tardía, así que una venta después del 2 de enero de 2027 es calificada. Cualquier venta anterior es descalificada, aunque sea más de un año después de la compra.
Una venta descalificada puede producir una ganancia o pérdida de capital a largo plazo. El periodo de tenencia para fines de capital empieza el día después de la compra, así que la venta debe ocurrir más de un año después del 30 de junio de 2025.
Disposición descalificada: todo el descuento de compra es salario
Si no cumples el requisito de tenencia, la Publicación 525 fija tu ingreso ordinario en el valor justo de mercado en la fecha de compra menos el precio pagado. Esa cantidad no se limita a tu ganancia en la venta. Se suma a tu base, y la diferencia entre la base aumentada y el precio de venta es ganancia o pérdida de capital.
Disposición calificada: el salario tiene un tope
Si cumples el requisito y el precio de la opción tenía descuento (al menos el 85% del valor de la acción), tu ingreso ordinario es el menor de dos cantidades:
- el valor en la concesión menos el precio de la opción. Si el precio no estaba fijo en la concesión, como en un plan con retrospectiva (lookback), se calcula como si la opción se hubiera ejercido ese día (casilla 3 − casilla 8); o
- el precio de venta menos lo que pagaste.
Cualquier ganancia adicional es ganancia de capital. Si vendes con pérdida, la Publicación 525 dice que es pérdida de capital y no hay ingreso ordinario.
Cuatro ventas hipotéticas de las mismas 100 acciones
| Venta | Tipo | Producto | Ingreso ordinario (salario) | Base ajustada | Ganancia o pérdida de capital |
|---|---|---|---|---|---|
| 1 oct. 2026 a $60 | Descalificada | 6,000 | 1,600 = (50 − 34) × 100 | 5,000 | +1,000 a largo plazo |
| 1 mar. 2027 a $60 | Calificada | 6,000 | 600 = menor entre (40 − 34) × 100 y (60 − 34) × 100 | 4,000 | +2,000 a largo plazo |
| 1 oct. 2026 a $30 | Descalificada | 3,000 | 1,600 | 5,000 | −2,000 a largo plazo |
| 1 mar. 2027 a $30 | Calificada | 3,000 | 0 (venta con pérdida) | 3,400 | −400 a largo plazo |
En cada fila, salario más resultado de capital es igual al producto menos los $3,400 pagados, así que nada se cuenta dos veces. A $60, esperar movió $1,000 de salario a ganancia de capital. A $30, la venta descalificada igual generó $1,600 de salario junto a una pérdida de capital de $2,000, y las pérdidas de capital tienen límite cuando superan las ganancias (ver la hoja de cosecha de pérdidas). Cuánto vale esto depende de tus propias tasas y del riesgo de mantener la acción más tiempo, que este ejemplo no estima.
Paso 3: infórmalo sin pagar dos veces
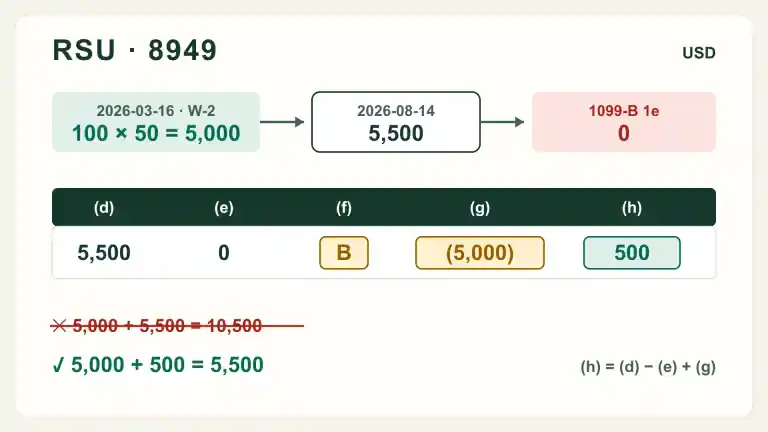
La Publicación 525 indica que tu patrono o expatrono debe informar el ingreso ordinario como salario en la casilla 1 del Formulario W-2. Verifica que esté en el año de la venta. Si no está, igual debes informarlo. Para opciones concedidas desde el 1 de enero de 2014, la base del Formulario 1099-B no incluirá ese ingreso. Anota la base informada, el código B y un ajuste negativo en el Formulario 8949, según las instrucciones del Formulario 8949. La guía paso a paso del código B muestra las columnas con un ejemplo de RSU, y el mismo método aplica aquí.
Convierte la página en acción
Antes de vender acciones del ESPP
- Busca el Formulario 3922 de cada compra: casillas 1, 3, 4, 5, 6, 7 y 8.
- Calcula la fecha calificada: lo último entre casilla 1 + 2 años y casilla 7 + 1 año.
- Estima salario y ganancia de capital si vendes ahora y después de la fecha calificada.
- Revisa cuánta concentración en acciones del patrono ya tienes.
- Tras vender, confirma el salario en tu W-2 o infórmalo tú.
- Ajusta la base en el Formulario 8949 con el código B y guarda el 3922.
Los impuestos no son la única pregunta
Mantener las acciones para una disposición calificada significa guardar acciones del patrono hasta dos años. Tu salario ya depende de la misma compañía. Una caída del precio puede superar la diferencia contributiva, como muestran las filas de $30. La guía para reducir el riesgo de concentración del ingreso y la conciliación de base de RSU y ESPP ayudan a evaluar la posición completa.
Límites
Todas las cifras son hipotéticas y en dólares estadounidenses, y las reglas resumidas provienen de la Publicación 525 vigente del IRS y de las instrucciones enlazadas. Revisa las versiones del año que radicas. Los planes que no son de la sección 423, las opciones de incentivo (ISO), el impuesto mínimo alternativo, las transferencias por muerte o divorcio, las ventas para cumplir reglas de conflicto de interés, el trabajo de no residentes o transfronterizo, la residencia en Puerto Rico y los impuestos estatales pueden cambiar el resultado. Esta página no es asesoría contributiva ni de inversión individual.
De evidencia a acción
Métodos y evidencia
Métodos usados
- Ingreso ordinario del ESPP al vender
disqualifying: (FMV at purchase − price paid) × shares; qualifying: min((FMV at grant − option price as if exercised at grant) × shares, max(0, proceeds − price paid × shares)) - Base de compensación en acciones
basis = amount paid + compensation income included, subject to the plan and transaction rules
Próximas acciones
Datos estructuradossources.jsonformulas.jsonsystems.json
Evidencia
Fuentes
- IRS Publicación 525: ingresos tributables y no tributables
irs-pub-525Internal Revenue ServiceConsultado30 de octubre de 2026
- Instrucciones de los Formularios 3921 y 3922
irs-form-3922-instructionsInternal Revenue ServiceConsultado30 de octubre de 2026
- Instrucciones del Formulario 8949
irs-form-8949-instructionsInternal Revenue ServiceConsultado30 de octubre de 2026
Preguntas comunes
Preguntas frecuentes
¿Cuándo es calificada la venta de acciones del ESPP?
Según la Publicación 525 del IRS, cumples el requisito de tenencia si no vendes hasta lo último entre 1 año después de que te transfirieron las acciones y 2 años después de la concesión de la opción. Las fechas están en las casillas 1 y 7 del Formulario 3922.
¿Cuánto ingreso ordinario hay en una disposición descalificada?
El valor justo de mercado en la fecha de compra (ejercicio) menos el precio pagado. No se limita a tu ganancia, así que aplica aunque vendas con pérdida. Se suma a tu base y el resto es ganancia o pérdida de capital.
¿Cuánto ingreso ordinario hay en una disposición calificada?
En un plan con descuento, el menor entre el valor en la concesión menos el precio de la opción calculado como si se ejerciera ese día, o el precio de venta menos lo pagado. Si vendes con pérdida, no hay ingreso ordinario.
¿Por qué la base del 1099-B para acciones del ESPP parece baja?
Para opciones concedidas después de 2013, la base del 1099-B no incluye el ingreso ordinario que informas como salario. Súmalo tú en el Formulario 8949 con el código B, o el mismo ingreso podría tributar dos veces.