Si el déficit exige una transición de empleo, vivienda o negocio, calcula el tiempo disponible con la guía de margen de opcionalidad financiera antes de asumir un costo fijo.
Cuando el dinero no alcanza, la parte más difícil no es la aritmética. Es decidir qué consecuencia puedes tolerar y cuál no. Un presupuesto mensual normal supone que el plan puede cuadrarse. El triaje parte de otra realidad: el efectivo disponible quizá no cubra todos los reclamos, así que la tarea es proteger el hogar mientras compras tiempo para reparar la brecha.
La ventana de 30 días incluye normalmente vivienda, servicios, pagos mínimos, seguros, transporte, comida y un ciclo de ingreso. También es lo bastante corta para tomar decisiones concretas sin fingir que puedes pronosticar el año entero.
Empieza con el dinero que realmente está disponible
Anota solo el dinero que ya está en una cuenta o que, con alta probabilidad, llegará durante los próximos 30 días. Sepáralo en tres líneas:
- Disponible ahora: cuenta corriente, efectivo y ahorros de acceso inmediato.
- Entradas confiables: salario, beneficios o pagos por contrato con fecha conocida.
- Entradas inciertas: comisiones, ventas, reembolsos o promesas que podrían atrasarse.
No financies obligaciones fijas en papel con dinero incierto. Trátalo como una mejora posible. Cuando llegue, úsalo para cerrar la brecha de mayor prioridad o restaurar el colchón.
Después, registra cada salida con fecha de vencimiento, mínimo requerido y consecuencia de no pagar. No basta con escribir «tarjeta — $90». Indica si la cuenta está al día, si termina una tasa promocional, qué cargo o pérdida de servicio puede ocurrir y si existe un programa por dificultad económica.
Ordena por consecuencia, no por emoción
La factura que más ruido hace no siempre es la más importante. Evalúa cada obligación con cuatro preguntas:
- ¿Con qué rapidez ocurre el daño?
- ¿Cuán difícil es revertirlo?
- ¿Amenaza la salud, la vivienda, el estatus legal, el seguro o los ingresos?
- ¿Puede el proveedor mover la fecha, dividir el pago u ofrecer alivio temporal?
¿Qué protege el próximo dólar disponible?
Usa la primera rama aplicable y baja a la próxima solo cuando la anterior esté cubierta.
Financia vivienda, servicios esenciales, comida, medicamentos y cuidado necesario.
Financia transporte, cuido, comunicación, licencias y herramientas de trabajo necesarias.
Cubre mínimos asequibles, seguros, contribuciones y plazos con consecuencias serias.
Restaura un colchón pequeño y luego dirige el sobrante a la deuda o meta escogida.
Capa 1: protege el hogar
La primera capa mantiene la continuidad básica: vivienda, servicios esenciales, comida, medicamentos y seguros necesarios. El orden exacto depende de la consecuencia. Un servicio próximo a desconectarse puede ir antes que una factura con fecha anterior pero con periodo de gracia.
Las decisiones de vivienda requieren cuidado. Un pago parcial no siempre detiene un proceso formal y las reglas dependen del contrato y la jurisdicción. Comunícate directamente con el arrendador, administrador hipotecario, compañía de servicio, aseguradora o agencia. Documenta lo acordado; no supongas que un pago simbólico crea protección legal.
Capa 2: protege el próximo cheque
Un plan puede proteger obligaciones viejas y, sin querer, dañar ingresos futuros. Si el carro es esencial para trabajar, una reparación necesaria puede ser más urgente que pagar de más a una tarjeta. Lo mismo aplica al cuido de menores, teléfono de trabajo, uniformes, licencias, internet y herramientas necesarias para completar trabajo pagado.
La prueba no es si el gasto «se relaciona con el trabajo», sino si dejar de pagarlo reducirá de forma importante el ingreso confiable de los próximos 30 días.
Capa 3: evita daños prevenibles
Después de lo esencial y de la capacidad de generar ingresos, cubre mínimos asequibles y obligaciones con plazo. Si es posible, llama antes del vencimiento. Pregunta si pueden mover la fecha, ofrecer un plan temporal, eliminar un cargo, aceptar un pago parcial como cuenta al día y explicar el efecto sobre intereses e informe de crédito. Registra nombre, fecha, número de confirmación y términos exactos.
Capa 4: crea espacio para recuperarte
Con las primeras capas cubiertas, usa el resto para un colchón pequeño y para reducir la brecha estructural. Pausa suscripciones opcionales, reprograma compras, ajusta transferencias o busca ingreso a corto plazo. No confundas una pausa con una solución permanente. Clasifica la brecha como problema de fechas, ingreso variable, golpe único o déficit estructural.
Elige una reparación que corresponda a la brecha
| Escenario | Mejor para | Ventaja | Concesión principal | Próximo paso |
|---|---|---|---|---|
| Brecha de fechas | Ingreso mensual suficiente en fechas equivocadas | Puede resolverse sin un cambio grande | Exige coordinación y un colchón | Mueve fechas y crea una reserva de un ciclo |
| Ingreso variable | Trabajo independiente, comisión o temporada | Un presupuesto base controla la volatilidad | Los meses buenos financian los meses bajos | Presupuesta con ingreso confiable conservador |
| Golpe único | Reparación, salud o transición | El presupuesto normal puede recuperarse | La deuda puede durar más que el evento | Define un periodo fijo de recuperación |
| Déficit estructural | Falta recurrente | Reconocerlo temprano evita deuda de crisis | Exige una decisión mayor de vivienda, deuda, gastos o ingresos | Crea un plan de reestructuración de 90 días |
Ejemplo: el mes cierra positivo, pero falta dinero antes de cobrar
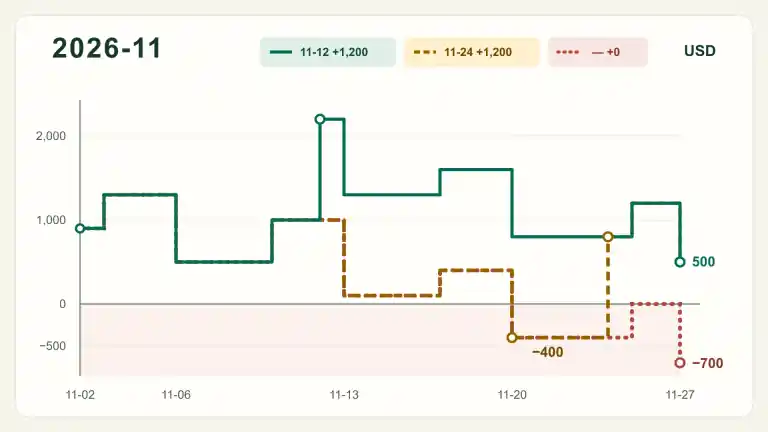
Este ejemplo hipotético de un hogar en Estados Unidos cubre del 1 al 30 de noviembre de 2026 y usa dólares estadounidenses (USD). No es el caso de una persona real ni un nivel de gastos recomendado. El efectivo inicial está disponible después de descontar compromisos pendientes; se supone que el sueldo neto estará disponible en las fechas indicadas. Cada grupo de gastos se paga en la fecha que aparece. No se incluyen otras transacciones, cargos ni intereses. En tu calendario, separa cada factura y toma en cuenta cuánto tarda en procesarse el pago.
El ingreso del mes es de USD 3,600 y los gastos requeridos suman USD 3,300: sobran USD 300. Con USD 600 disponibles al comenzar, el balance proyectado al cierre es 600 + 3,600 − 3,300 = USD 900. Pero ese total no dice si habrá dinero para cada pago a tiempo.
| Fecha | Movimiento | Entrada (+) / salida (−) | Balance proyectado |
|---|---|---|---|
| 1 nov. | Efectivo inicial disponible, no ingreso | — | 600 |
| 3 nov. | Vence la renta | −900 | −300 |
| 6 nov. | Comida y transporte al trabajo | −200 | −500 |
| 10 nov. | Sueldo neto disponible | +1,800 | 1,300 |
| 15 nov. | Comida, medicamentos y transporte al trabajo | −500 | 800 |
| 24 nov. | Sueldo neto disponible | +1,800 | 2,600 |
| 28 nov. | Otras facturas esenciales y mínimos de deudas | −1,700 | 900 |
| 30 nov. | Proyección al cierre; sin más movimientos | — | 900 |
Los números negativos indican que faltan USD 300 para cubrir lo previsto al 3 de noviembre y USD 500 al día 6. No representan sobregiros que hayan ocurrido, no suponen que el banco pagará las transacciones y no autorizan dejar de pagar la renta. Las filas posteriores continúan la cuenta para mostrar el problema de fechas; no convierten el calendario original en un plan que se pueda cumplir.
Una posibilidad es preguntar al arrendador, antes del 3 de noviembre, si acepta mover el pago de USD 900 al día 11. Pedirlo no cambia la obligación. Confirma el acuerdo, cualquier cargo o interés, el tiempo de procesamiento, el estado de la cuenta y el efecto sobre cualquier proceso de cobro o de vivienda. Mantén la obligación original hasta confirmar los nuevos términos; un pago parcial no establece por sí solo un acuerdo ni protección legal.
Solo para este cálculo alternativo, supongamos que el arrendador aceptó el 11 de noviembre sin cargos adicionales ni efectos negativos sobre el estado de la cuenta, y que se cumplen los demás supuestos. El efectivo sería USD 600 el día 1; 600 − 200 = 400 el día 6; 400 + 1,800 = 2,200 el día 10; y 2,200 − 900 = 1,300 después de pagar la renta el día 11. Desde el día 15, los balances coinciden con la tabla: 800, 2,600 y luego 900. El mínimo proyectado ahora es USD 400 y el cierre sigue en USD 900.
Si rechazan la solicitud, añaden un cargo o se atrasa el cheque, esa alternativa no queda resuelta: vuelve a calcular y mantén visible lo que falta mientras proteges lo esencial y consultas los arreglos disponibles. Mover una fecha atiende el desfase; no corrige un déficit recurrente cuando los gastos requeridos superan el ingreso confiable.
El kit Your Money, Your Goals de CFPB incluye un calendario de facturas, un presupuesto de flujo de efectivo y una herramienta para ajustar fechas de pago. Usa un calendario con fechas junto al Planificador de presupuesto y registro de gastos para los planes mensuales y las transacciones reales. La interfaz de la herramienta está actualmente en inglés; no genera automáticamente esta proyección diaria ni verifica los fondos del banco. El ejemplo es educativo y se limita a Estados Unidos; no es asesoramiento financiero ni legal personalizado.
Cierra la ventana deliberadamente
Revisa pagos automáticos, transferencias, aportaciones y renovaciones para que la automatización no decida el orden. No canceles seguros obligatorios ni ignores obligaciones contributivas o judiciales. Al final, compara el plan con la realidad usando cuatro cifras: ingreso confiable recibido, gasto requerido pagado, deuda nueva y efectivo restante.
Si protegiste todas las capas sin deuda nueva, convierte el triaje en un presupuesto normal y comienza la primera reserva de emergencia. Si la brecha sigue, no repitas el mes con más optimismo: pasa a negociación, secuencia de deudas, reestructuración de ingresos o una decisión mayor.
Convierte la página en acción
Completa tu triaje de 30 días
- Separa efectivo disponible, entradas confiables y entradas inciertas.
- Registra cada obligación con fecha, mínimo y consecuencia de no pagar.
- Protege primero lo esencial y la capacidad de generar ingresos.
- Comunícate con el proveedor antes de incumplir.
- Pausa transferencias opcionales que crearían otra falta.
- Mide el resultado y decide la reparación del próximo ciclo.
De evidencia a acción
Métodos y evidencia
Métodos usados
- Margen de emergencia
runway months = liquid reserves ÷ essential monthly outflow
Series relacionadas
- Bienestar económico de los hogares de EE. UU.Catalogada; la actualización automática todavía no está activa.
Próximas acciones
Datos estructuradossources.jsonformulas.jsonsystems.json
Evidencia
Fuentes
- Kit Your Money, Your Goals
cfpb-your-money-your-goalsConsumer Financial Protection BureauConsultado14 de octubre de 2026
- Bienestar económico de los hogares de Estados Unidos en 2025 — resumen ejecutivo
federal-reserve-household-wellbeing-2025Board of Governors of the Federal Reserve SystemConsultado18 de agosto de 2026
- Ahorrar para lo inesperado y para tu futuro
fdic-saving-unexpectedFederal Deposit Insurance CorporationConsultado18 de agosto de 2026
Preguntas comunes
Preguntas frecuentes
¿Qué debo pagar primero si no puedo cubrirlo todo?
Financia primero las obligaciones con las consecuencias más rápidas y graves: vivienda básica, servicios esenciales, comida, medicamentos y los costos necesarios para seguir generando ingresos. Luego protege los pagos mínimos, los seguros y los plazos mientras te comunicas con los acreedores antes de que las cuentas sean más difíciles de reparar.
¿Debo pagar de más a una deuda durante una emergencia de flujo de efectivo?
Por lo general, no hasta cubrir lo esencial, los pagos mínimos y un pequeño colchón para imprevistos. Un pago adicional a la deuda solo ayuda si no te obliga a volver a tomar prestado para comida, transporte, medicamentos o una factura previsible.
¿Cuánto debe durar un plan de triaje de flujo de efectivo?
Treinta días es una buena primera ventana de control porque incluye un ciclo mensual de facturas. Al terminar, convierte el plan temporal en un presupuesto repetible o pasa a un plan más largo de dificultad económica, deudas o ingresos.