10月22日の調査結果を確認する
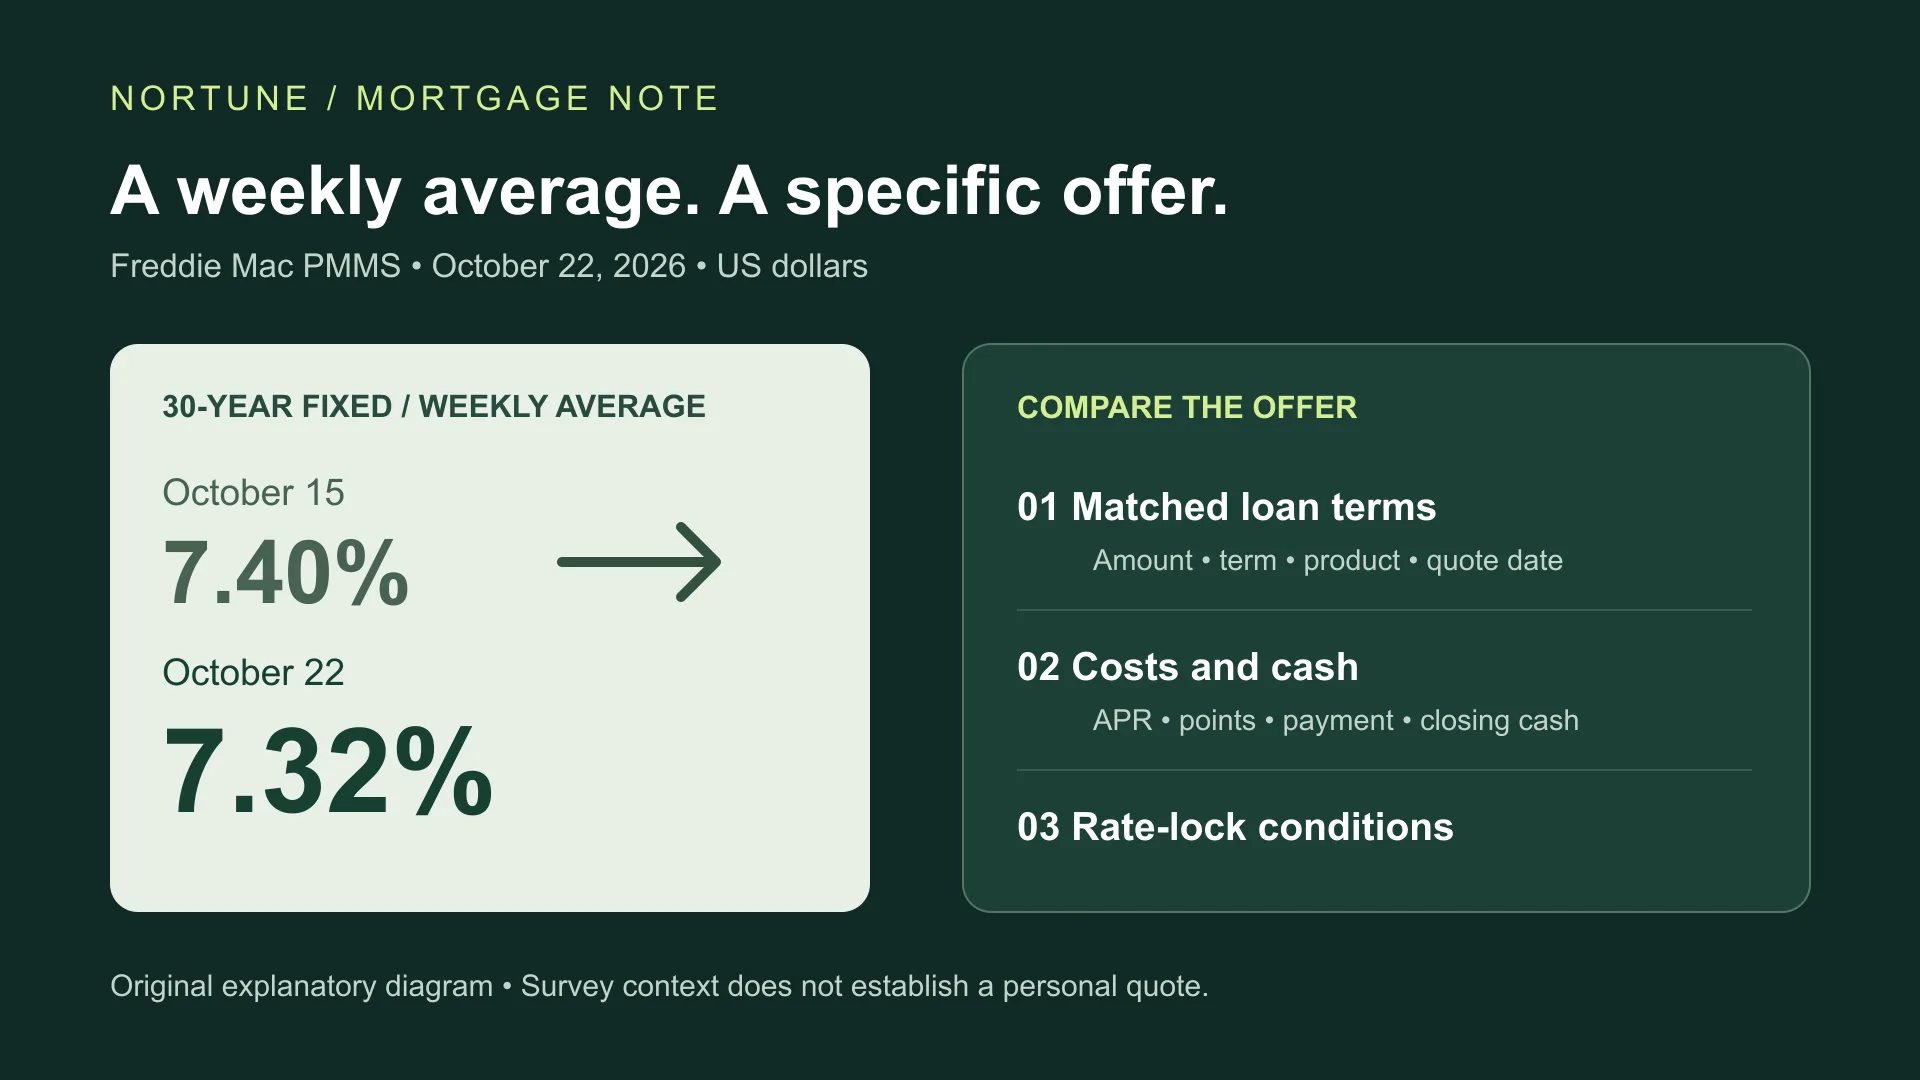
Freddie Macの2026年10月22日付住宅ローン金利調査では、米国の30年固定金利の平均が前週の7.40%から7.32%へ下がりました。15年固定の平均は6.71%から6.68%へ低下しました。30年固定の差は0.08パーセントポイント、つまり8ベーシスポイントです。借り手の返済額が8%減るという意味ではありません。
すでに物件や融資を比較している人は、日付を付けた比較表を更新できます。ただし、この発表から今後の金利、自分の借入可能額、今すぐ購入すべきかどうかは決まりません。実際の取引に対して提示された見積を出発点にし、調査の対象日も一緒に残しましょう。
平均の対象と自分の借入条件を分ける
PMMSの説明によると、木曜日から水曜日までの申込データを集計しています。申込は融資の実行を意味しません。リンク先の調査手法では、信用状況が良好で、借入額の物件価値に対する割合が75〜80%の、基準に適合する通常型の購入ローンを選びます。米国の海外領土は対象外です。プエルトリコで借りる人は現地の見積を取り、この数値を同地域の市場平均として扱わないでください。
現在の発表には、ポイントや融資手数料の平均も含まれていません。報道の平均が自分の提示金利より低ければ、条件の違いを確認するきっかけになりますが、過大請求の証明にはなりません。同じ借入額、期間、ローンの種類、近い見積時点をそろえて比較する必要があります。
30万米ドルの借入額で差を試算する
借入額30万米ドル、30年固定、毎月返済360回で完済する2つの仮定を比べます。年利を12で割って月利とする通常の元利均等返済式で計算すると、元本と利息の返済額は次のようになります。Nortuneが調査の2つの金利を使って行った試算であり、貸し手の見積や読者の融資適格性を示すものではありません。
| 年利 | 毎月の元利返済額 | 7.40%との比較 |
|---|---|---|
| 7.40% | 2,077.14米ドル | 比較の出発点 |
| 7.32% | 2,060.79米ドル | 月約16.35米ドル少ない |
式は M = P × r / [1 − (1 + r)−n] です。Pは借入元本、rは月利、nは返済回数を表します。表示額はセント単位に丸めています。実際の返済処理や最終回の端数処理は異なる場合があります。ポイント、手数料、固定資産税、住宅保険、住宅ローン保険、管理組合費、維持費は含みません。借入額や期間が変われば再計算が必要です。
家計にとって確認したいのは、提案された支払全体を無理なく負担できるかです。利息部分が少し下がっても、保険料や決済時の必要資金が増えることがあります。別の借入条件はローン返済計算ツールで試算し、その計算に含まれない住居費を後から加えてください。
実際の見積を一枚の比較表にする
CFPBのLoan Estimate解説は、元利返済額、月間総支払額の見積、決済時に必要な現金を区別しています。どの違いが重要か決める前に、各見積から次の項目を転記しましょう。不明な欄を調査平均で埋めず、不明と記録して貸し手に確認します。
| 記録する項目 | 確認したいこと |
|---|---|
| 借入額・種類・期間 | 同じ取引を資金調達する条件か。 |
| 適用金利とAPR | 差にどの費用が含まれるか。 |
| ポイントと貸し手からの費用補填 | 金利との交換で何を前払い・調整するか。 |
| 月間総支払額の見積 | 何を含み、何を別に支払うか。 |
| 決済時に必要な現金 | 取引後に現金はいくら残るか。 |
| 見積日と金利固定の期限 | 提示条件はいつまで有効か。 |
APRは適用金利より広い借入費用の指標で、ポイントや一定の手数料も反映します。ただし、構造の異なるローンを選ぶ際などは、APRだけで判断できません。APRとAPYの解説では、借入費用と預金の利回りを区別しています。
見積金利を固定する条件を確認する
CFPBのレートロックの説明では、保護の前提は指定期間内の決済と申込条件の維持です。Loan Estimateを受け取っただけで金利が固定されるとは限りません。固定の有無、期限、延長費用、鑑定評価・借入額・確認済み収入が変わった場合の扱いを尋ねましょう。
固定後に金利が下がった場合の条項も確認します。後の調査平均が下がっても、締結済みの固定条件は自動では書き換わりません。日付入りの見積と貸し手の回答を一緒に保管すると、手伝う人も、すでに約束された条件と新しい依頼を区別できます。
家計全体の住居費に戻して判断する
住居費の総額を、安定して見込める収入、必要な債務返済、決済後に残る予備資金と比べます。住宅ローンの支払に含まれない費用も別の行に残してください。必要な数字が不明なら、購入や借り換えを負担可能と判断する前に確認します。政策金利が家計へ伝わる経路の解説では、政策の見出しと自分の契約が同じ動きにならない理由を整理しています。
本記事は米ドルによる例と米国の住宅ローン書類を扱い、日本のローン価格を説明するものではありません。自動化支援を用い、作成時に出典と例示計算を確認しました。貸し手への申込、個別見積の実地検証、独立した金融専門家によるレビュー、金利予測は実施していません。
根拠
情報源
- Freddie Macの2026年10月22日付PMMS
freddie-mac-pmms-oct22-2026Freddie Mac公開2026年10月22日参照日2026年10月26日
- 2026年の週次金利データ記録
freddie-mac-pmms-archive-2026Freddie Mac参照日2026年10月26日
- PMMSの拡張調査手法の説明
freddie-mac-pmms-methodologyFreddie Mac公開2022年11月3日参照日2026年10月26日
- Loan Estimateの項目解説
cfpb-loan-estimate-explainerConsumer Financial Protection Bureau参照日2026年10月26日
- 住宅ローンの適用金利とAPRの違い
cfpb-mortgage-interest-aprConsumer Financial Protection Bureau参照日2026年10月26日
- 住宅ローンの金利固定条件の説明
cfpb-mortgage-rate-lockConsumer Financial Protection Bureau参照日2026年10月26日
よくある疑問
よくある質問
平均7.32%なら、自分もその金利で借りられますか?
いいえ。選定された住宅購入申込の週次平均であり、融資承認や貸し手の確約ではありません。借入条件、物件、頭金、信用状況、見積時点によって異なります。
試算は住居費の全額を含みますか?
含みません。月2,077.14米ドルと2,060.79米ドルは、30万米ドルを30年固定で借りる仮定の元利返済額だけです。税金、保険、管理組合費、維持費、取引費用は除外しています。
調査平均が下がると、固定した見積金利も下がりますか?
契約は自動では変わりません。金利固定の期限、申込条件、延長費用、固定後に金利が下がった場合の書面上の扱いを貸し手に確認してください。