El informe del 22 de octubre en contexto
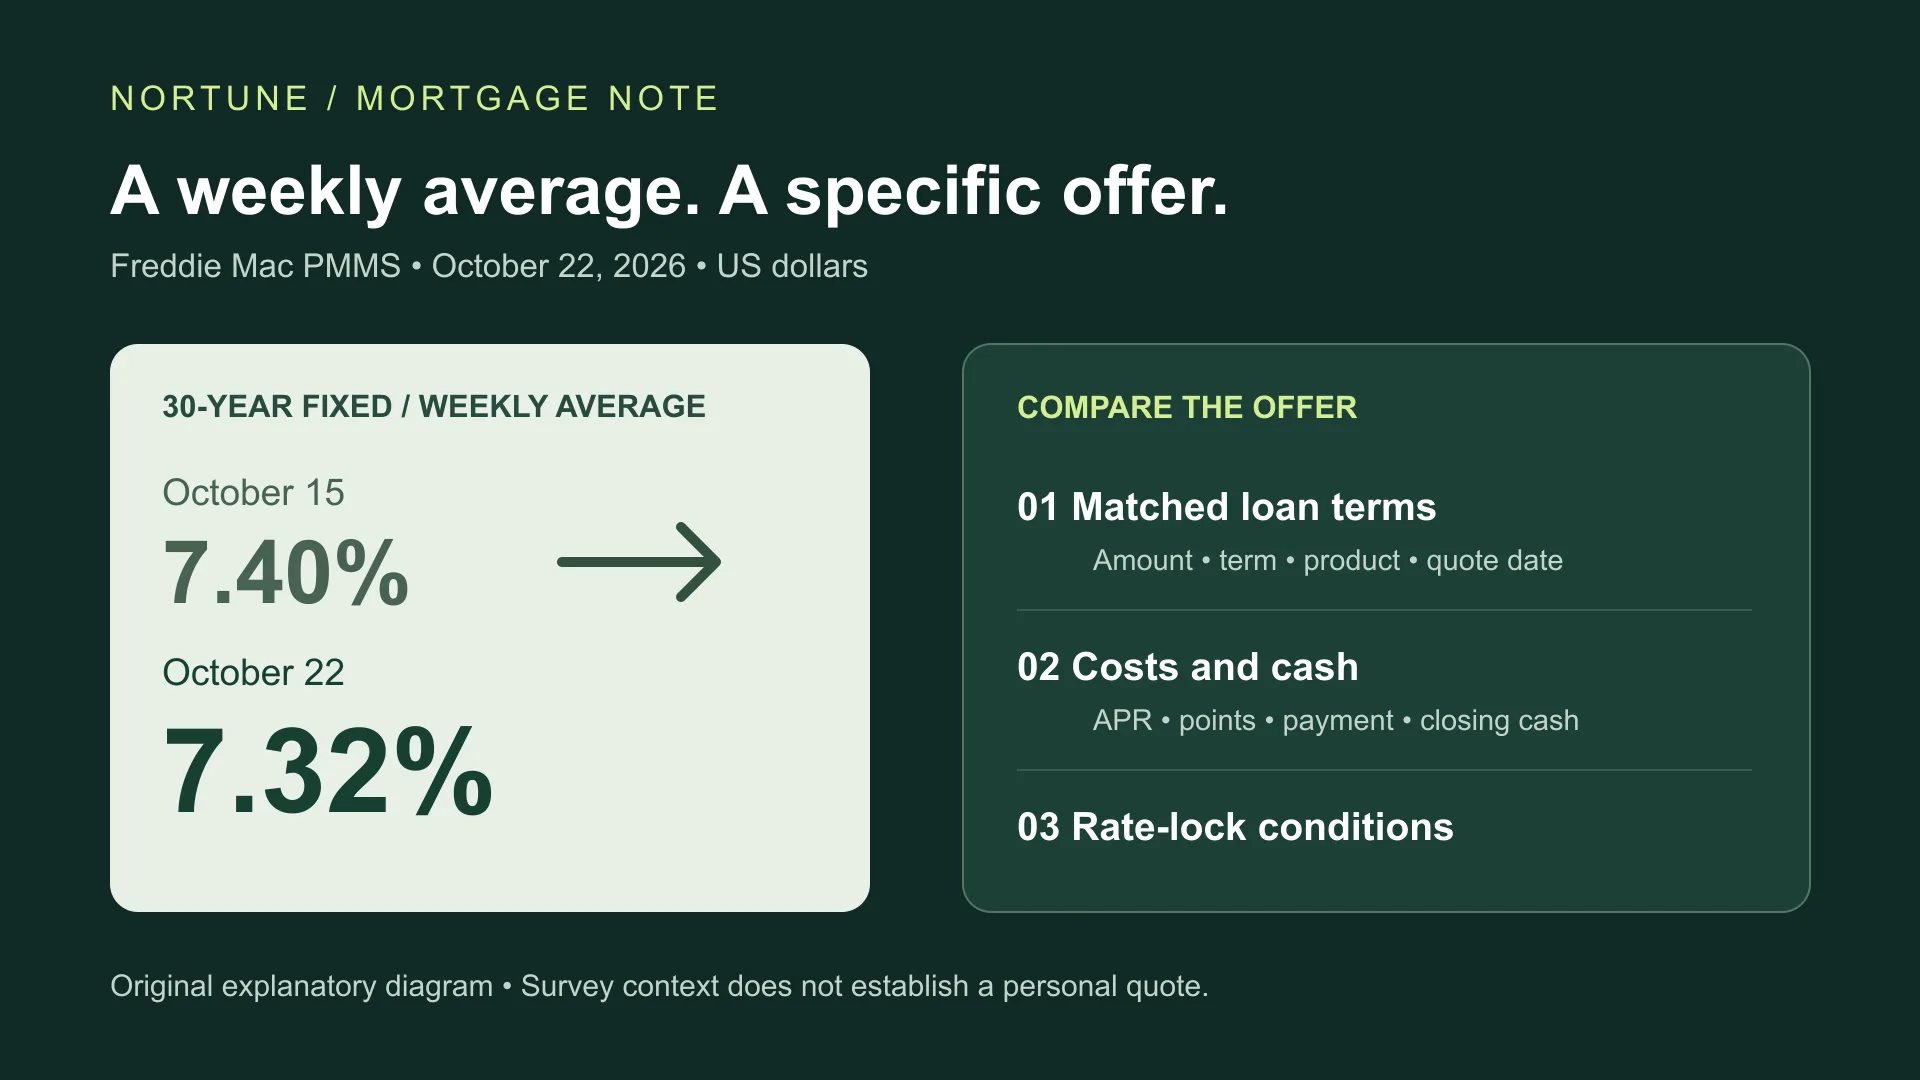
La encuesta hipotecaria de Freddie Mac del 22 de octubre de 2026 informó un promedio de 7.32% para la hipoteca estadounidense de tasa fija a 30 años, frente al 7.40% de la semana anterior. El promedio a 15 años pasó de 6.71% a 6.68%. La baja a 30 años es de 0.08 puntos porcentuales, u ocho puntos básicos; no representa una reducción de 8% en el pago del prestatario.
Si ya estás comparando viviendas o financiamiento, puedes actualizar una hoja de comparación con fecha. El informe no establece hacia dónde irán las tasas, cuánto puede tomar prestado tu hogar ni una instrucción para comprar ahora. Empieza por la oferta disponible para tu transacción y conserva junto a ella la fecha de la encuesta.
Comprueba si la referencia se parece a tu préstamo
La descripción del PMMS utiliza datos de solicitudes y un promedio de jueves a miércoles. Una solicitud no es un préstamo cerrado. La metodología enlazada selecciona compras con préstamos convencionales conformes, buen crédito y razones préstamo-valor de 75% a 80%. Excluye los territorios estadounidenses. Si buscas una hipoteca en Puerto Rico, solicita cotizaciones locales: este dato no es un promedio del mercado de Puerto Rico.
Freddie Mac tampoco publica ya el promedio de puntos ni de cargos de originación junto a estas tasas. Que el titular muestre una tasa menor que la de tu prestamista permite preguntar qué cambió, pero no demuestra un cobro excesivo. Para comparar, necesitas el mismo monto, plazo y tipo de préstamo, además de fechas de cotización comparables.
Un ejemplo limitado de pago por $300,000
Considera dos préstamos hipotéticos de $300,000, a tasa fija por 30 años y amortización completa, con 360 pagos mensuales cada uno. La fórmula habitual, usando la tasa anual de interés dividida entre 12, produce los siguientes estimados de principal e intereses. Son cálculos de Nortune con las dos tasas de la encuesta, no cotizaciones ni evidencia de que alguien cualifica.
| Tasa anual de interés | Principal e intereses mensuales | Frente al 7.40% |
|---|---|---|
| 7.40% | $2,077.14 | Comparación inicial |
| 7.32% | $2,060.79 | Unos $16.35 menos al mes |
La fórmula es M = P × r / [1 − (1 + r)−n]: P representa el principal, r la tasa mensual y n el número de pagos. Los resultados se muestran redondeados a centavos; el procesamiento real y el último pago pueden tener diferencias de redondeo. El modelo excluye puntos, cargos, contribuciones sobre la propiedad, seguros de vivienda e hipotecario, cuotas de asociación y mantenimiento. Un monto o plazo diferente necesita otro cálculo.
La pregunta útil es si el pago completo propuesto encaja en el plan del hogar. Un ahorro pequeño en intereses puede coincidir con una prima de seguro mayor o más efectivo requerido al cierre. La calculadora de pago de préstamos permite hacer un escenario aparte; añade después los costos de vivienda que no modele.
Prepara una hoja para las ofertas reales
La explicación del Loan Estimate del CFPB distingue principal e intereses, pago total estimado y efectivo para el cierre. Copia estos campos de cada oferta antes de decidir qué diferencias importan. Si falta un dato, márcalo como desconocido en vez de sustituirlo por el promedio de la encuesta.
| Anota | Pregunta que debes resolver |
|---|---|
| Monto, tipo y plazo | ¿Las ofertas financian la misma transacción? |
| Tasa de interés y APR | ¿Qué costos explican la diferencia? |
| Puntos y créditos del prestamista | ¿Qué pagas por adelantado o intercambias por la tasa? |
| Pago mensual total estimado | ¿Qué incluye y qué pagarás por separado? |
| Efectivo para el cierre | ¿Cuánto efectivo quedará después de la transacción? |
| Fecha de cotización y vencimiento de la tasa fijada | ¿Hasta cuándo están disponibles esos términos? |
La APR incorpora más costos que la tasa de interés, incluidos los puntos y ciertos cargos. Aun así, no debe ser la única regla de selección, especialmente con estructuras de préstamo distintas. Nuestra guía de APR y APY separa el costo de tomar prestado del rendimiento del ahorro.
Pregunta qué promete la fijación de tasa
La guía del CFPB sobre fijación de tasa explica que la protección depende de cerrar dentro del periodo indicado y cumplir las condiciones de la solicitud. Recibir un Loan Estimate no fija necesariamente la tasa. Pide el estado de la fijación, la fecha de vencimiento, el costo de extensión y las consecuencias de cambios en la tasación, el monto o el ingreso verificado.
Pregunta también qué dice el acuerdo si las tasas bajan después. Un promedio posterior de la encuesta no reescribe la fijación firmada. Guarda la respuesta del prestamista con el estimado fechado para que quien te ayude en la transacción pueda distinguir una condición existente de una solicitud nueva.
Devuelve la oferta al presupuesto del hogar
Compara el gasto completo de vivienda con el ingreso confiable, los pagos obligatorios de deuda y las reservas que quedarían al cerrar. Separa los costos que no se cobran en el pago hipotecario. Si falta una cifra necesaria, solicítala antes de considerar asequible una compra o refinanciamiento. La guía sobre cómo se transmiten los cambios de tasa explica por qué un titular de política monetaria y un contrato del hogar pueden moverse de forma distinta.
Este informe utiliza ejemplos en dólares y documentos hipotecarios de Estados Unidos; no describe precios de préstamos japoneses. Las fuentes y los cálculos ilustrativos se comprobaron durante la preparación, con asistencia automatizada. No se presentó ninguna solicitud ni se probó una cotización personal. Tampoco se realizó una revisión financiera independiente ni un pronóstico de tasas.
Evidencia
Fuentes
- PMMS de Freddie Mac del 22 de octubre de 2026
freddie-mac-pmms-oct22-2026Freddie MacPublicado22 de octubre de 2026Consultado26 de octubre de 2026
- Archivo semanal de tasas de 2026
freddie-mac-pmms-archive-2026Freddie MacConsultado26 de octubre de 2026
- Explicación de la metodología ampliada del PMMS
freddie-mac-pmms-methodologyFreddie MacPublicado3 de noviembre de 2022Consultado26 de octubre de 2026
- Explicación del formulario Loan Estimate
cfpb-loan-estimate-explainerConsumer Financial Protection BureauConsultado26 de octubre de 2026
- Diferencia entre tasa hipotecaria y APR
cfpb-mortgage-interest-aprConsumer Financial Protection BureauConsultado26 de octubre de 2026
- Condiciones de una fijación de tasa hipotecaria
cfpb-mortgage-rate-lockConsumer Financial Protection BureauConsultado26 de octubre de 2026
Preguntas comunes
Preguntas frecuentes
¿El 7.32% significa que puedo conseguir esa tasa?
No. Es el promedio semanal de Freddie Mac para solicitudes de compra seleccionadas, no una aprobación ni un compromiso de un prestamista. Tu préstamo, propiedad, pronto, crédito y fecha de cotización pueden ser distintos.
¿El ejemplo incluye el pago completo de vivienda?
No. Los estimados de $2,077.14 y $2,060.79 cubren solo principal e intereses de préstamos hipotéticos de $300,000 a 30 años. Excluyen contribuciones, seguros, cuotas de asociación, mantenimiento y costos de la transacción.
¿Una baja del promedio cambia una tasa ya fijada?
No cambia automáticamente tu acuerdo. Pregunta por el vencimiento de la fijación, las condiciones de la solicitud, los costos de extensión y cualquier política escrita sobre bajas posteriores.